Kolem energetického sektoru panuje mnoho debat, zda jej řadit mezi cyklický nebo defenzivní, tento sektor je totiž úzce propojený s hospodářskými a komoditními cykly a je navázaný na cenu ropy a zemního plynu.
A právě energetický sektor z pohledu dividendového investora je předmětem tohoto článku ze série, která bude postupně mapovat jednotlivé akciové sektory z pohledu dividendového investování.
Dozvíte se v něm, které obory a fáze do energetického sektoru spadají, jak se liší od běžných cyklických odvětví, jaké specifické faktory ovlivňují jeho příjmy a jaká přináší rizika.
V článku najdete zdroje, kde můžete vyhledat zajímavé dividendové akcie z tohoto sektoru, plus jsem pro vás připravila selekci zajímavých dividendových titulů z celého světa.
Obsah článku
Co je sektor energy
Do sektoru energy neboli energetického sektoru spadá široké spektrum společností, které zajišťují těžbu, zpracování a distribuci fosilních paliv. Stejně jako jiné sektory, i sektor energy se podle Global Industry Classification Standard (GICS®) rozpadá do několika skupin „sub-industries“ podle toho, jakou činnost a v jaké fázi těžby a zpracování daná společnost působí.
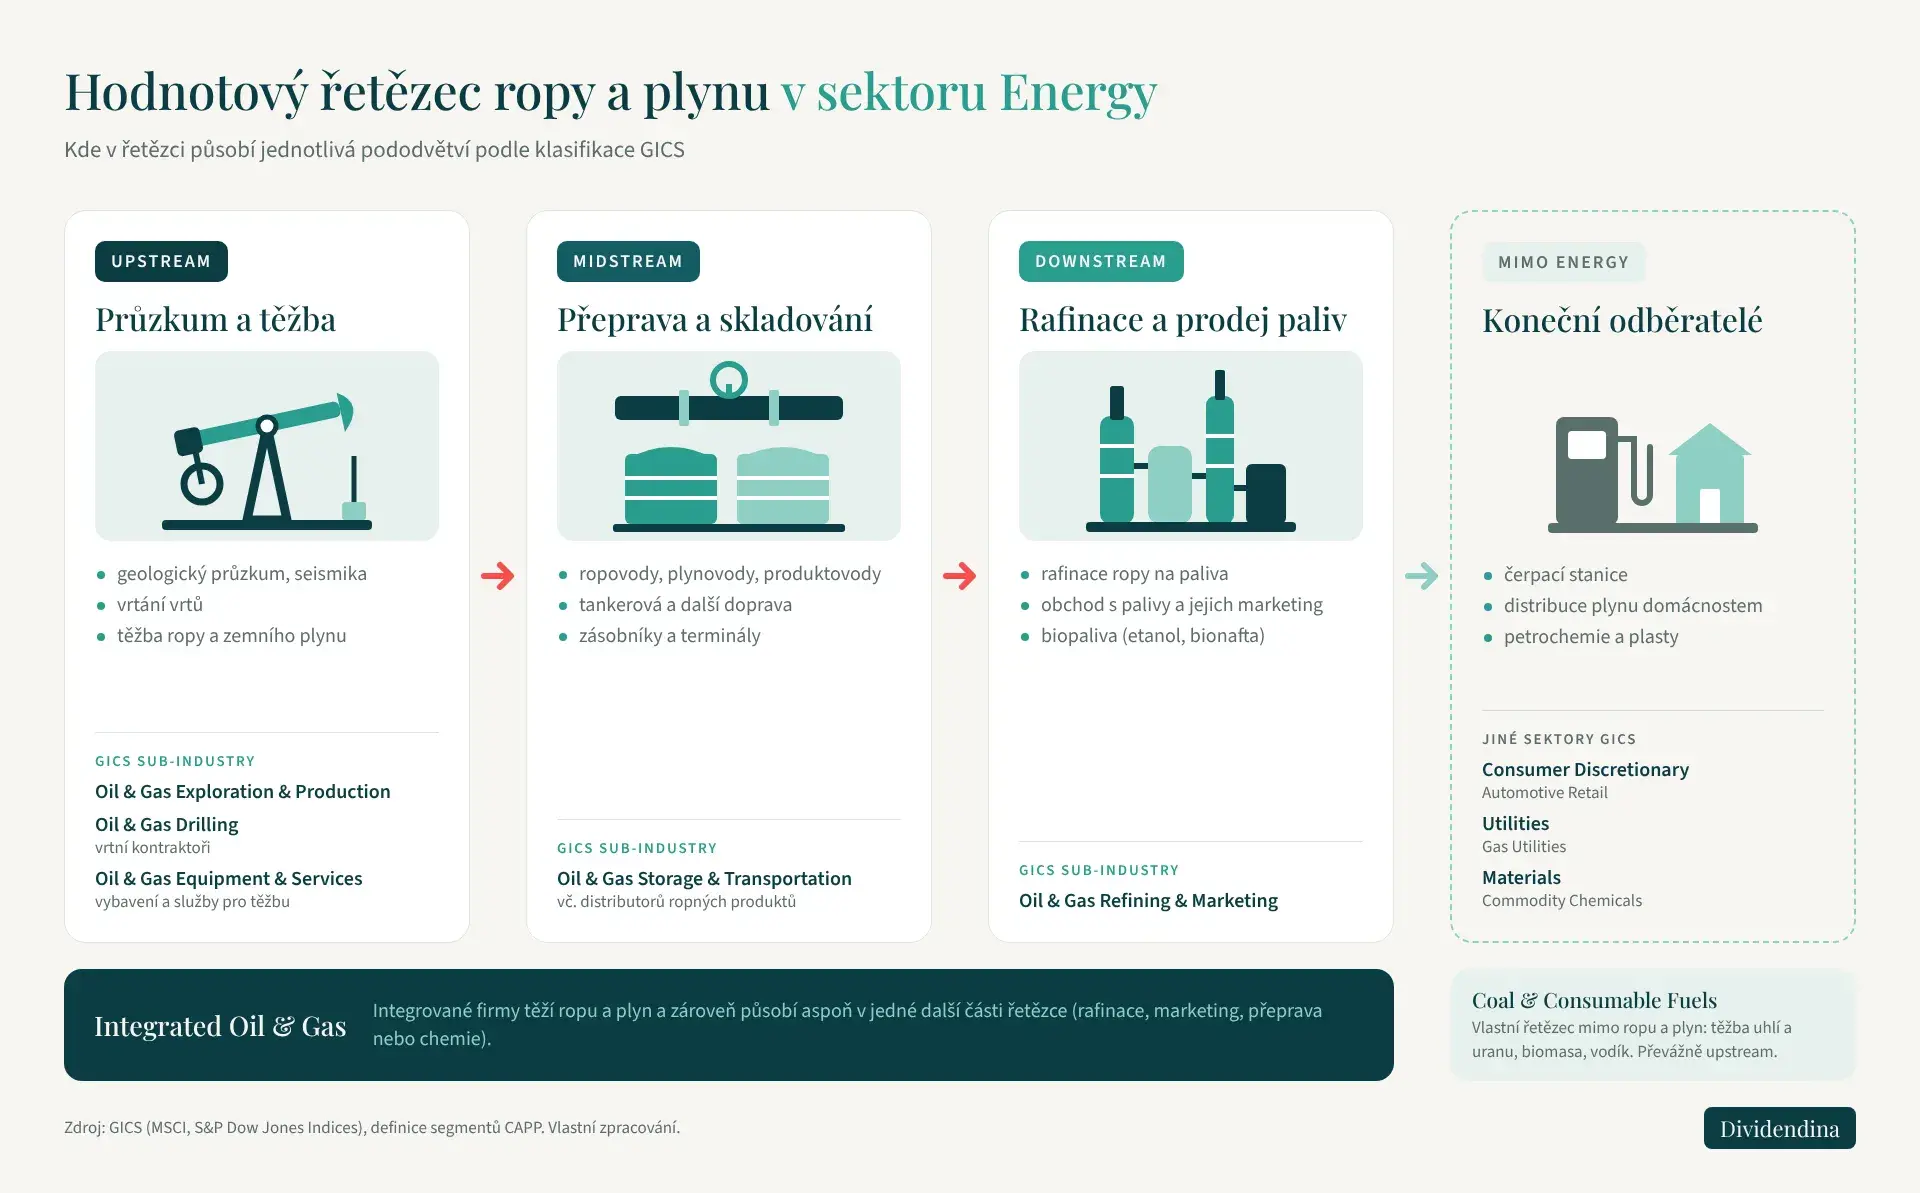
Aby se ropa či plyn dostaly ze země až k finálnímu spotřebiteli, prochází třemi základními fázemi – upstream, midstream a downstream, které hezky znázorňuje obrázek níže. Každé fázi odpovídá příslušné „sub-industry“ podle GICS® klasifikace.
Je tento sektor cyklický, nebo defenzivní?
Na otázku, zda je celý sektor cyklický nebo defenzivní neexistuje jednoznačná odpověď.
Každá fáze, tj. upstream, midstream a downstream, se totiž vyznačuje odlišnou volatilitou a faktory, které mají vliv na příjmy firmy působící v daném streamu. To má vliv na rizikovost, volatilitu ceny akcie a tedy i defenzivnost či cykličnost.
Ačkoli totiž MSCI uvádí sektor energy mezi defenzivní sektory, více než u jiných sektorů zde platí, že ne všechny firmy z celého sektoru energy jsou automaticky defenzivní – cykličnost nebo defenzivnost totiž do velké míry určuje, v jaké fázi procesu a sub-industry daná firma působí.
Pojďme proto jednotlivé fáze probrat podrobněji.
Fáze #1 - upstream: průzkum, vrtání a těžba
Jedná se o první fázi na samém počátku řetězce, která zahrnuje vyhledávání nových ložisek, vrtání a samotnou těžbu ropy a zemního plynu.
Do upstream patří:
- společnosti zaměřené na průzkum a těžbu, jedná se o sub-industry Oil & Gas Exploration & Production,
- společnosti, které provádí vrty a/nebo jsou vlastníci vrtných souprav, jedná se o sub-industry Oil & Gas Drilling,
- poskytovatelé zařízení a služeb pro energetiku, jedná se o sub-industry Oil & Gas Equipment & Services.
Faktory ovlivňující jejich příjmy: Příjmy jsou přímo vázány na objem těžby, zisky upstream firem jsou tedy silně navázané na ceny komodit.
Rizikový profil: V rámci sektoru energy je upstream segment s nejvyšší volatilitou. Je to dáno tím, že tržby reagují přímo na ceny ropy a plynu a nesou plné riziko při neúspěšných vrtech. Díky přímé návaznosti na ceny ropy a plynu je tento segment považován za cyklický.
Fáze #2 - midstream: přeprava a skladování
Prostřední článek sektoru je tzv. midstream, v rámci kterého se zajišťuje přeprava surovin od ústí vrtů k rafinériím či zpracovatelským závodům, a uskladnění těchto surovin. V midstream tak najdete přepravce a provozovatele skladovacích zařízení, jedná se o sub-industry Oil & Gas Storage & Transportation.
Faktory ovlivňující příjmy: Příjmy midstream firem jsou založeny na dlouhodobých smlouvách a poplatcích za přepravený či uskladněný objem, aktuální cena komodit je tak přímo neovlivňuje.
Rizikový profil: V rámci sektoru energy je midstream považován za segment s nižší volatilitou a vyšší stabilitou a je tak považován za defenzivní.
U sektoru midstream je důležité zmínit ještě právní a daňové souvislost – mnoho amerických midstream společností má totiž formu nikoli běžné akciové společnosti, ale tzv. Master Limited Partnerships (MLPs). To má zásadní daňové dopady a některé společnosti proto brokeři ani nenabízejí. Více o problematice MLPs si můžete přečíst v samostatném článku zde.
Fáze #3 - downstream: rafinace a prodej koncovým zákazníkům
Závěrečná fáze procesu zahrnuje zpracování surovin na finální produkty (např. benzín, naftu, plasty) a jejich prodej koncovým zákazníkům.
Do downstream patří rafinérie a distributoři, jedná se o sub-industry Oil & Gas Refining & Marketing.
Faktory ovlivňující příjmy: Zisky firem závisí na rozdílu mezi nákupní cenou ropy (vstup) a prodejní cenou rafinovaných produktů (výstup).
Rizikový profil: V rámci sektoru energy segment downstream často funguje jako protiváha (ochrana) vůči těžebnímu upstreamu – pokud ceny ropy klesají, rafinériím se zlevňuje vstupní surovina, což jim při vysoké poptávce po palivech zvyšuje marže. Downstream je tak považován spíše za defenzivní.
Integrované ropné a plynárenské společnosti (Integrated Oil & Gas)
Samostatný sub-industry v rámci sektoru energy tvoří globální giganti, kteří propojují upstream, midstream i downstream pod jednou střechou, tj. pokrývají kompletní řetězec od těžby přes zpracování a přepravu až po maloobchodní prodej na čerpacích stanicích. Tím své riziko v rámci sektoru přirozeně diverzifikují.
V rámci GICS® klasifikace jsou ve skupině Integrated Oil & Gas a najdete zde mnoho známých jmen jako třeba Exxon Mobile Corporation, Chevron Corporation či ConocoPhillips.
Díky tomu, že mají tyto firmy rozprostřenou činnost mezi všechny procesy výrobního řetězce, jsou považovány spíše za defenzivní.
Coal & Consumable Fuels
Samostatný sub-industry v rámci sektoru energy tvoří i tzv. Coal & Consumable Fuels, kam spadají společnosti, které se primárně zabývají těžbou a výrobou uhlí, souvisejících produktů a dalších spotřebitelných paliv určených k výrobě energie, jako je černé (energetické) uhlí, uran, biomasa, vodík a ropný koks
Kde se dá najít, kam která společnost spadá
Informaci, do jaké oblasti činnosti společnost spadá, najdete například na Yahoo Finance u summary každé společnosti, jak je vidět na obrázku níže

Jak si sektor energy vede v dlouhodobém horizontu
Výkonnost akcií ze sektoru energetiky zjistíme například díky MSCI World Energy Indexu. Ten sleduje 50 akcií společností z 23 rozvinutých zemí, které působí v energetickém sektoru.
Výkonnost MSCI World Energy Indexu budeme porovnávat s MSCI World Indexem, který sleduje akcie více než 1 300 společností z 23 rozvinutých zemí.
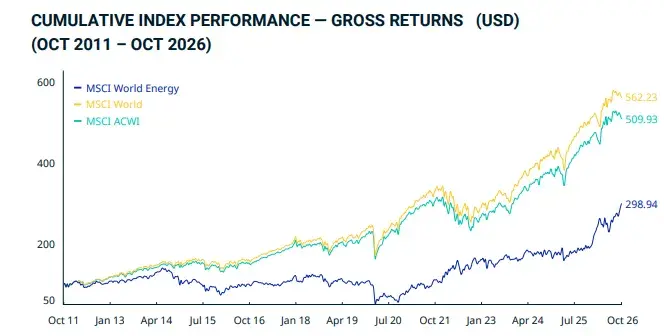
Vývoj indexů graficky zobrazuje následující graf: energetické akcie v posledních letech výrazně překonaly globální akciový index MSCI World.
Zatímco za posledních 5 let dosáhl MSCI World Energy Index průměrného ročního výnosu 22,15 %, MSCI World Index dosáhl výnosu 10,99 % ročně. Na desetiletém horizontu je však situace opačná – MSCI World dosahoval výnosu 13,50 % ročně, zatímco MSCI World Energy Index dosáhl výnosu 11,83 % ročně.
To potvrzuje, že výkonnost energetických společností je výrazně ovlivněna hospodářským a komoditním cyklem. Celkem nepřekvapivě jim výrazně prospívají období rostoucích cen ropy a zemního plynu, zatímco v obdobích poklesu cen energetických surovin mohou zaostávat za širším akciovým trhem.
Graf níže ukazuje tzv. gross returns – tedy celkový výnos akcií obsažených v indexu včetně reinvestovaných dividend, před zdaněním.
Struktura indexu
Zajímavý pohled nabízí Factsheet MSCI World Energy Indexu, kde je možné najít i geografické složení indexu a top 10 společností zahrnutých v indexu.
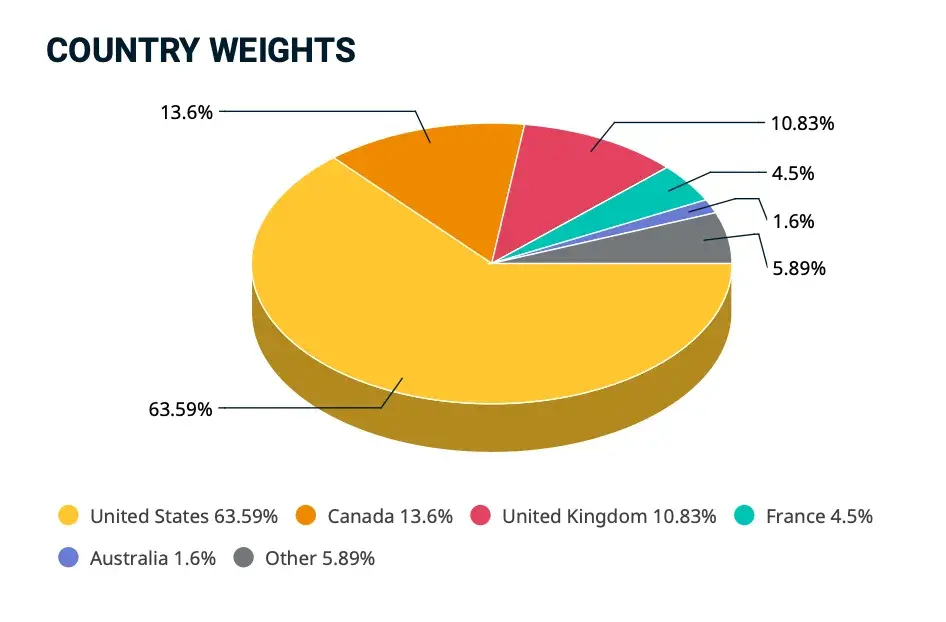
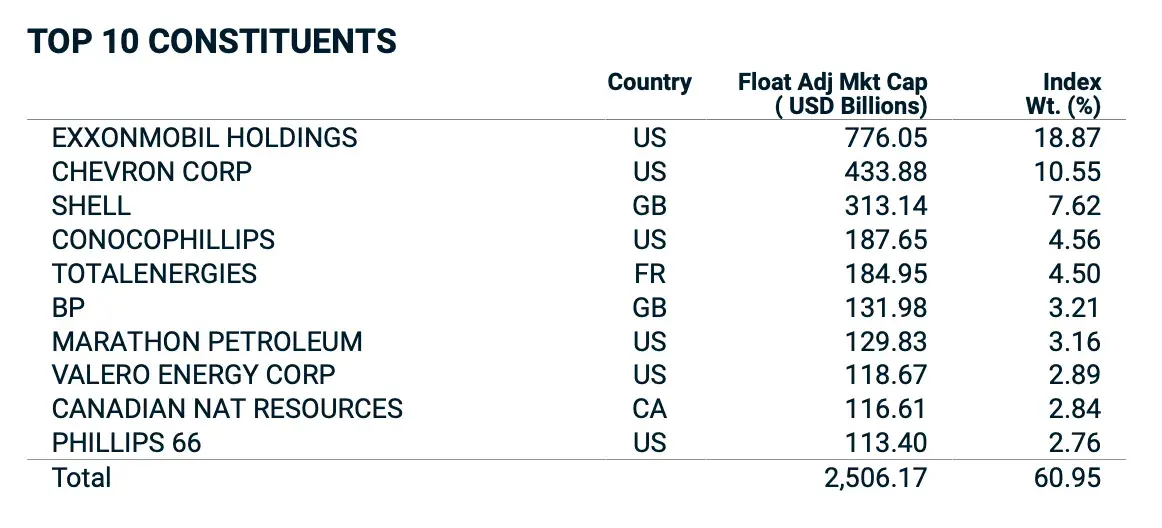
Pohled na geografické složení a prvních 10 společností nám dá zajímavý obrázek:
- z pohledu investora nekupujete rovnoměrně geograficky diverzifikovaný energetický sektor, ale hlavní expozice je na společnosti z USA a Kanady,
- prvních 10 společností tvoří 60,95 % z celkové váhy indexu - pohyb cen jejich akcií tedy dominantním způsobem určuje pohyb celého indexu,
- na indexu se z více než 70 % podílejí integrované ropné společnosti a producenti ropy a zemního plynu. Vývoj cen těchto komodit proto bude mít na výkonnost indexu výrazný vliv. Výhodou integrovaných společností je jejich diverzifikované podnikání, jak jsme uváděli výše.
Jaký je průměrný dividendový výnos sektoru Energy
Tabulka níže ukazuje průměrný roční růst indexů (net return) a jejich aktuální průměrný dividendový výnos.
V tabulce jsou kromě výkonu MSCI World Indexu a MSCI World Energy Index pro porovnání doplněny i MSCI World Health Care Index, MSCI World Utilities Index a MSCI Consumer Staples Index.
Zdroj informací: MSCI World Energy Index Factsheet, data jsou k 30. 10. 2026. Srovnávací index MSCI World sledovaný v tabulce zahrnuje celkově 23 rozvinutých zemí (Austrálie, Belgie, Dánsko, Finsko, Francie, Hong Kong, Irsko, Izrael, Itálie, Japonsko, Kanada, Německo, Nizozemsko, Norsko, Nový Zéland, Portugalsko, Rakousko, Singapur, Španělsko, Švédsko, Švýcarsko, Velká Británie a USA). Energy sektor v něm tvoří úzce zaměřených 50 akcií z těchto trhů.
Klikni na bublinu a uvidíš čísla sektoru.
Velikost bubliny odpovídá počtu akcií v indexu. Přerušované osy ukazují hodnoty celého trhu (MSCI World Index).
| Index | Počet akcií | Výkon 10 let ročně | Dividendový výnos |
|---|
Všechny indexy sledují akcie z 23 rozvinutých zemí: Austrálie, Belgie, Dánsko, Finsko, Francie, Hong Kong, Irsko, Izrael, Itálie, Japonsko, Kanada, Německo, Nizozemsko, Norsko, Nový Zéland, Portugalsko, Rakousko, Singapur, Španělsko, Švédsko, Švýcarsko, Velká Británie a USA.
Rizika sektoru energy
Narozdíl od čistě cyklických sektorů jako např. výroba automobilů je energetický sektor kromě cen ropy a plynu silně ovlivněn i geopolitikou a nabídkovými šoky.
Mezi hlavní rizika, která mají vliv nejen na ceny ropy a plynu, ale i na energy sektor jako celek, je možné uvést:
- Kartel OPEC+ a jeho rozhodnutí o záměrném přiškrcení nebo navýšení těžby.
- Geopolitické konflikty: Jak ukazuje válka v Íránu v letošním roce, války, sankce, blokády námořních tras (Středozemní moře, Hormuzský průliv) nebo útoky na infrastrukturu mají zásadní vliv na cenu ropy a v návaznosti na to na cenu akcií mnoha společností ze sektoru energy.
- Regulace a ESG: Ropný a plynárenský sektor čelí v posledních letech přísnějším ekologickým regulacím a společnosti ze sektoru energy je z těchto důvodů vyloučeno z portfolií celé řady institucionálních investorů.
- Snížení dividend: Mnohé energetické akcie jsou vyhledávány pro své vysoké dividendy. Při hlubokém propadu cen komodit nebo během krizí však firmy rychle ztrácejí hotovost a to může vést ke snížení nebo pozastavení dividendy.
Příkladem je společnost Shell. Na jaře 2020 v důsledku covidu zkolabovaly ceny ropy, což zásadním způsobem zasáhlo i ropné společnosti. Na danou situaci společnost Shell reagovala snížením čtvrtletní dividendu z 0,47 USD na 0,16 USD na akcii. Tento případ ukazuje, že ani velké energetické společnosti nemohou garantovat stabilní dividendový příjem.
Vliv růstu ceny ropy na energy sektor
Ačkoli by se mohlo zdát, že když rostou ceny ropy, měly by růst i akcie všech firem, které s ropou podnikají. Jenže tak jednoduché to není – velmi totiž záleží na tom, v jaké části energetického řetězce se daná společnost pohybuje.
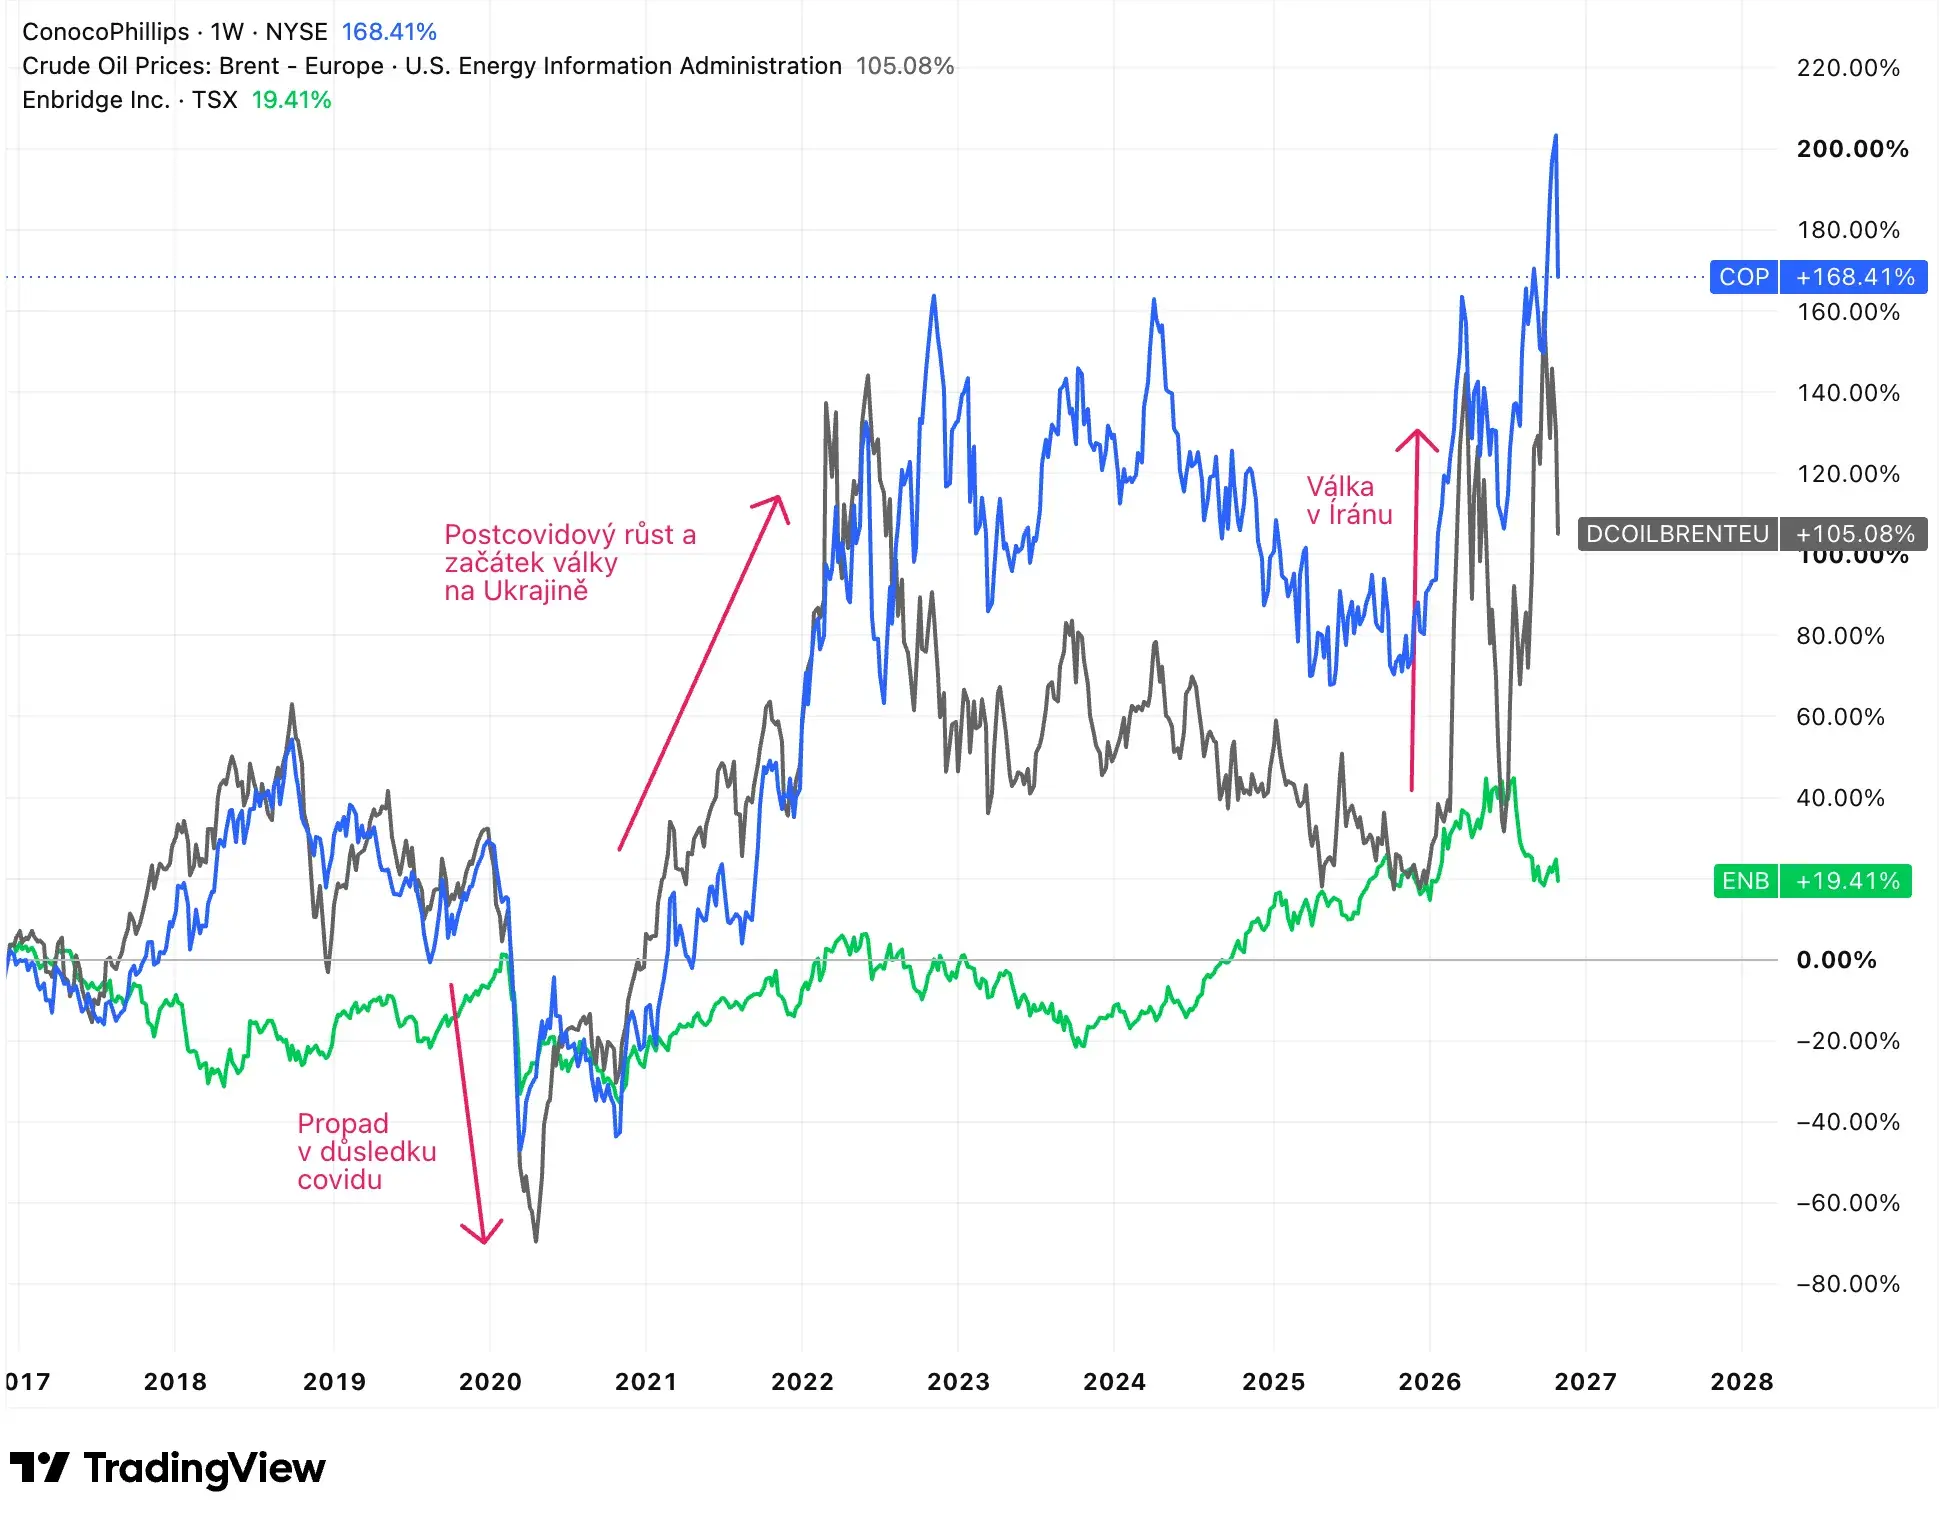
Vliv geopolitických událostí na energy sektor hezky znázorňuje graf níže – na něm porovnáváme vývoj ceny ropy Brent (černá křivka) s akciemi dvou společností z energetického sektoru – ConocoPhillips (COP, modrá křivka), který působí v sub-industry Integrated Oil & Gas a kanadské společnosti Enbridge (ENB, zelená křivka), která působí v midstream.
Tři extrémní období pro ceny ropy
Na grafu jsou šipkami vyznačena tři období, která byla extrémní pro cenu ropy:
- COVID-19 a kolaps ceny ropy v první polovině 2020: Propad globální poptávky po ropě srazil její cenu až na záporné hodnoty a výrazně zasáhl očekávanou ziskovost těžařů. Akcie ConocoPhillips (modře) proto také prudce klesaly. Akcie Enbridge (zeleně) propad poptávky po energiích a obavy z nižších přepravovaných objemů také zasáhl, ale díky dlouhodobým smlouvám a infrastrukturnímu charakteru podnikání byl pokles jeho akcií výrazně mírnější než u těžařů.
- Oživení a válka na Ukrajině (2021 – 2022): Návrat poptávky a obavy z výpadku ruských dodávek vyhnaly cenu ropy nad 120 USD za barel. ConocoPhillips z vyšších cen výrazně těžil a jeho akcie (modře) od jara 2020 do listopadu 2022 vystoupaly o 500 %. Společnosti Enbridge přinesly vyšší ceny ropy jen omezený přímý přínos. Růst poptávky po severoamerických energetických dodávkách ale podporoval využití jeho infrastruktury. Akcie Enbridge sice rostly, ale skromně.
- Korekce a geopolitické napětí (2023 – 2026): S poklesem cen ropy v letech 2023 – 2025 se zmírňovala také ziskovost těžařů. Válka v Íránu a geopolitické napětí na Blízkém východě začátkem roku 2026 vedlo k zásadnímu zvýšení ceny ropy – na což i akcie ConocoPhillips reagovaly růstem. Jak je z grafu patrné, na cenu akcií Enbridge neměl konflikt na Blízkém východě nijak zásadní vliv.
Poznámka ke grafu: Price Return vs. Total Return
Graf zachycuje pouze tzv. Price Return, tedy změnu tržní ceny akcií. Nezohledňuje vyplacené dividendy, a to ani u Enbridge, ani u ConocoPhillips.
U Enbridge je tento rozdíl obzvlášť důležitý, neboť jeho dividendový výnos se v posledních letech pohyboval přibližně kolem 6 – 7 % ročně, takže samotný cenový vývoj nezobrazuje celý výnos, který investor mohl získat. Skutečný celkový výnos akcionáře je při započítání dividend vyšší než samotný cenový růst zobrazený v grafu (+15,33 %).
Více o rozdílu mezi jednotlivými metodami výpočtu výnosu vysvětlujeme v článku Jak číst výnos indexu: Price Return, Net Return a Gross Return.
Zajímavé dividendové akcie ze sektoru Energy
Skvělým zdrojem inspirace na jednotlivé akcie jsou akciové indexy/ETFs a weby specializované na dividendové investování jako je například web www.dividend.com.
Zdroje, kde lze najít dividendové akcie z energetického sektoru:
- Dividendové akcie z energetického sektoru ze serveru Dividend.com: https://www.dividend.com/energy-sector-dividend-stocks-etfs-and-funds/ – přehled energetických společností, ETF a jejich dividendových výnosů.
- iShares MSCI World Energy Sector UCITS ETF (ticker WENS), který investuje do přibližně 50 energetických společností z rozvinutých zemí světa: https://www.ishares.com/
- iShares STOXX Europe 600 Oil & Gas UCITS ETF (ticker EXH1), který obsahuje evropské energetické společnosti: https://www.ishares.com/uk/professionals/en/products/251954/exh1
- MSCI World Energy Index, který sleduje akcie energetických společností z 23 rozvinutých zemí: https://www.msci.com/indexes/index/106796/msci-world-energy-index
- Oil, Gas & Coal Dividend Stocks ze serveru Dividend.com, který nabízí podrobnější přehled společností podle jednotlivých odvětví energetického sektoru: https://www.dividend.com/oil-gas-and-coal-industry-dividend-stocks-etfs-and-funds/
Z výše uvedených zdrojů jsem následně provedla selekci 30 dividendových akcií z energetického sektoru, které vnímám jako zajímavé pro další analýzu.
30 dividendových akcií ze sektoru Energy
Akcie můžete seřadit podle názvu, DIV výnosu nebo země kliknutím na záhlaví sloupce.
| Ticker | |||
|---|---|---|---|
| Ampol | ALD.ASX | 6,50 % | Austrálie |
| Enterprise Products Partners | EPD | 5,90 % | USA |
| Enbridge | ENB.TO | 5,60 % | Kanada |
| Woodside Energy Group | WDS | 5,28 % | Austrálie |
| BP | BP.LSE | 4,40 % | Velká Británie |
| TotalEnergies | TTE.PA | 4,30 % | Francie |
| Eni | E | 4,20 % | Itálie |
| Pembina Pipeline | PPL.TO | 4,00 % | Kanada |
| TC Energy | TRP.TO | 3,80 % | Kanada |
| Equinor | EQNR.OL | 3,70 % | Norsko |
| Kinder Morgan | KMI | 3,70 % | USA |
| Repsol | REP.MC | 3,58 % | Španělsko |
| Canadian Natural Resources | CNQ.TO | 3,50 % | Kanada |
| Santos | STO.ASX | 3,50 % | Austrálie |
| Beach Energy Ltd | BPT.ASX | 3,30 % | Austrálie |
| Chevron | CVX | 3,30 % | USA |
| Shell | SHEL.LSE | 3,00 % | Velká Británie |
| Williams Companies | WMB | 3,00 % | USA |
| EOG Resources | EOG | 2,60 % | USA |
| Devon Energy | DVN | 2,50 % | USA |
| Exxon Mobil | XOM | 2,47 % | USA |
| ConocoPhillips | COP | 2,40 % | USA |
| Suncor Energy | SU.TO | 2,40 % | Kanada |
| Diamondback Energy | FANG | 2,35 % | USA |
| Halliburton | HAL | 2,06 % | USA |
| Phillips 66 | PSX | 1,94 % | USA |
| Imperial Oil Limited | IMO.TO | 1,80 % | Kanada |
| Occidental Petroleum | OXY | 1,80 % | USA |
| Valero Energy | VLO | 1,30 % | USA |
| Marathon Petroleum | MPC | 0,99 % | USA |
K seznamu mám jako obvykle tyto poznámky:
- Do výběru jsem zahrnula především společnosti z USA, Kanady, Austrálie a Evropy, jako v jiných dílech jsem vynechala akcie z Číny a obecně Asie.
- Tento seznam prosím berte pouze jako inspiraci a výchozí bod pro vlastní detailnější analýzu. Cílem tohoto seznamu není investiční doporučení.
Závěrem: jak sektor energetiky zapadá do dividendového portfolia
Energetický sektor může být zajímavou výnosovou složkou dividendového portfolia, je ale potřeba počítat s jeho větší cykličností a volatilitou, které souvisejí především s vývojem cen ropy a zemního plynu. Oproti defenzivnějším sektorům proto vyžaduje aktivnější přístup a sledování makroekonomického prostředí.
Výhodou je, že sektor nabízí různé typy společností. Najdeme zde globální hráče, které působí napříč celým výrobním řetězcem, ale také infrastrukturní společnosti (midstream), jejichž příjmy jsou díky poplatkovému modelu obvykle předvídatelnější. Investoři tak mohou diverzifikovat nejen geograficky, ale i podle způsobu podnikání jednotlivých firem.
Při výběru konkrétní akcie je důležité sledovat především to, při jakých cenách komodit je společnost schopná dlouhodobě udržet dividendu, a také výši srážkové daně podle země jejího sídla.
Zároveň je ale třeba nezapomínat na diverzifikaci. Energetika může v portfoliu představovat zajímavý zdroj dividendových příjmů, ale spoléhat pouze na jeden sektor je poměrně rizikové. Největší smysl proto dává jako součást širšího a vyváženého portfolia.
V dalším díle se můžete těšit na sektor materiálů (Materials).
Marika Čupa a Anežka Jizbová
Zdroje:
- Canadian Association of Petroleum Producers – Oil and Natural Gas in Canada – https://www.capp.ca/en/oil-natural-gas-you/oil-natural-gas-canada/
- https://www.shell.com/investors/dividend-information/dividend-announcements/first-quarter-2020-interim-dividend.html
- MSCI Inc. – MSCI World Energy Index (USD) Factsheet (Oficiální měsíční a roční letáky MSCI obsahující váhy, geografické rozložení a historické výnosy).
- Curvo Backtest / S&P Dow Jones Indices – Historical Performance Comparison (Srovnávací databáze výnosů a volatilit indexů MSCI World vs. MSCI World Energy).
- Investing.com / Bloomberg Terminal – Historická data a vývoj indexu MSCI World Energy (MIWO0EN00PUS).
- Britannica Money / Encyclopaedia Britannica – Energy Industry (Klasifikace a charakteristika energetického sektoru jako hybridního modelu) (britannica.com).
- U.S. Energy Information Administration (EIA) – Short-Term Energy Outlook (STEO), data o globální produkci a týdenních zásobách ropy a plynu (eia.gov).
- International Energy Agency (IEA) – World Energy Outlook a měsíční Oil Market Report (iea.gov).
- OPEC – Monthly Oil Market Report (MOMR) a World Oil Outlook (WOO) (opec.org).
- Simply Safe Dividends – Metriky udržitelnosti dividend a hodnocení Dividend Safety Score (simplysafedividends.com).
- Seeking Alpha – Dividendové přehledy (yield, CAGR, payout ratio) a fundamentální analýzy jednotlivých akcií (seekingalpha.com).
- Koyfin / YCharts – Vizualizace ocenění a násobků (P/FCF, EV/EBITDA) vhodných pro kapitálově náročný energetický sektor.
- VettaFi / Alerian – Alerian MLP Index (AMLP), benchmarky a data pro přepravní a skladovací odvětví / Midstream (vettafi.com).
- Oilprice.com / Rigzone – Oborové zpravodajství, sledování aktivity těžebních věží (rig counts) a geopolitická rizika.
- Select Sector SPDR – Energy Select Sector SPDR Fund (XLE), srovnávací ETF fond pro americký energetický sektor (ssga.com).
- Vanguard – Vanguard Energy ETF (VDE), široký americký energetický benchmark s nízkou nákladovostí (vanguard.com).