Když se řekne investování do energetiky, většina lidí si představí ropné giganty, jako jsou ExxonMobil nebo Chevron, společnosti závislé na vývoji cen ropy a zemního plynu. Energetika je ale mnohem širší odvětví a samotná těžba představuje jen jednu jeho část.
Zajímavou alternativou je takzvaný midstream, který zahrnuje přepravu, zpracování a skladování ropy a zemního plynu.
Společnosti v tomto segmentu provozují rozsáhlé sítě potrubí, zásobníků a terminálů a fungují jako pomyslné mýtné brány energetiky. Za přepravu surovin inkasují poplatky, často na základě dlouhodobých smluv, tudíž jejich příjmy nejsou přímo závislé na aktuálních cenách komodit. (Pozn. více o midstream a sektoru energy se můžete dočíst zde.)
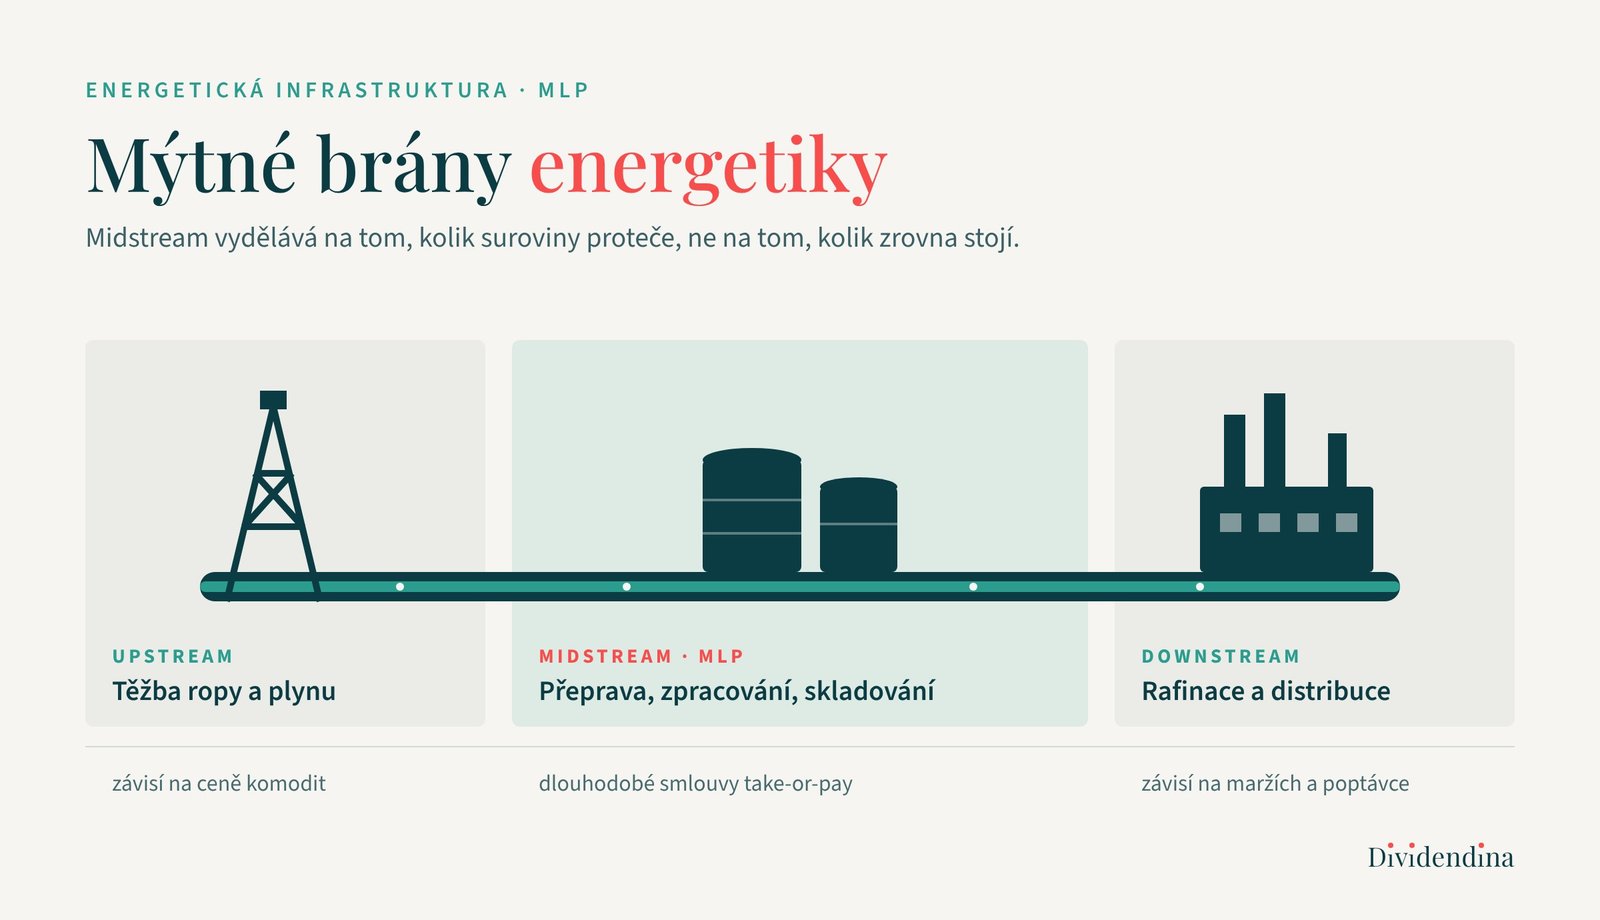
V USA má řada společností ze sektoru midstream specifickou právní a daňovou strukturu označovanou jako MLP neboli Master Limited Partnership.
V tomto článku se podíváme na to, jak MLP fungují, proč ne/nabízejí zajímavé hotovostní výnosy a jaká daňová úskalí přinášejí českým investorům. Představíme si také možnosti, jak do tohoto segmentu investovat prostřednictvím evropských UCITS ETF.
Co je MLP?
Ve Spojených státech funguje řada společností z midstreamového odvětví jako takzvané Master Limited Partnerships (MLP).
Jde o veřejně obchodovaná partnerství, jejichž podíly, označované jako units, se nakupují a prodávají na amerických burzách podobně jako akcie běžných společností, například Apple nebo Microsoft.
Na první pohled tak může investice do MLP připomínat klasický nákup akcií. Ve skutečnosti ale je právní i daňové fungování těchto společností odlišné.
Celý model stojí na několika důležitých principech:
1. General Partner a Limited Partners
General Partner (GP) zajišťuje řízení a strategické vedení MLP, zatímco Limited Partners (LP) do partnerství vkládají kapitál a podílejí se na jeho výnosech. Běžný investor tak vystupuje jako LP s omezenou odpovědností.
2. Obchodování na burze a dohled SEC
Podíly MLP se obchodují na burzách NYSE nebo NASDAQ a podléhají dohledu americké komise SEC (Securities and Exchange Commission). Společnosti proto zveřejňují pravidelné výroční (10-K) a čtvrtletní (10-Q) zprávy dostupné v systému EDGAR.
3. Daňová průtokovost (Pass-through taxation)
Proč jsou MLP zajímavé pro dividendové investory
MLP lákají příjmové investory především díky vysokým hotovostním výplatám, které se u zavedených společností často pohybují kolem 6 až 8 % ročně.
Technicky se těmto výplatám neříká dividendy, ale distribuce, jelikož u MLP představuje rozdělení volné hotovosti mezi partnery a z daňového hlediska jde často o tzv. návrat kapitálu (return of capital), na rozdíl od dividendy, která představuje podíl na zisku společnosti.
Výhodou MLP je rozsáhlá infrastruktura s vysokými bariérami vstupu a dlouhodobé smlouvy (často typu take-or-pay), které pomáhají udržovat relativně stabilní příjmy i při kolísání cen komodit. V posledních letech se navíc řada společností zaměřila na snižování zadlužení, omezení nákladné expanze a efektivnější využívání stávající infrastruktury.
Na co si dát jako evropský investor pozor? Daně a administrativa
Přímý nákup amerických MLP je pro české investory velmi komplikovaný především z daňového hlediska. Na rozdíl od běžných amerických akcií se na MLP vztahují zvláštní pravidla:
- vysoká srážková daň z distribucí: u zahraničních fyzických osob se na příslušný zdanitelný příjem z amerických MLP může vztahovat srážková daň až 37 % podle pravidel Section 1446(a). Nejde však automaticky o 37 % z každé vyplacené distribuce, protože zdanění se odvíjí od charakteru příjmů partnerství.
- daň při prodeji podílu: při prodeji MLP jednotek podléhá transakce 10% srážkové dani z hrubé prodejní částky (tzv. pravidlo Section 1446(f)), a to i v případě, že investor prodává se ztrátou. V praxi se ale k těmto titulům často ani nedostanete mnoho evropských brokerů (např. Interactive Brokers nebo Degiro) nákup MLP pro rezidenty EU preventivně blokuje právě kvůli této složité administrativě.
- formulář Schedule K-1: místo přehledného ročního výpisu dostane investor složitý americký daňový formulář, jehož správné zpracování v českém daňovém přiznání je administrativně i odborně náročné.
Proč nestačí koupit americké ETF?
Možná vás napadne, že celý problém by se dal jednoduše vyřešit nákupem amerického ETF, které drží portfolio MLP. Příkladem jsou známé fondy AMLP nebo MLPA. Ani tady ale není situace ideální.
Tyto fondy totiž drží podíly MLP přímo. Z pohledu amerických daňových pravidel tak mohou distribuce z MLP podléhat korporátnímu zdanění na úrovni samotného fondu. Jinými slovy, část výnosu se zdaní ještě předtím, než se dostane k investorovi. Při následné výplatě dividendy pak může dojít k dalšímu zdanění podle daňového postavení investora.
Výsledkem je daňová zátěž na dvou úrovních, která může výrazně snížit celkovou efektivitu investice. A je tu ještě jeden problém. Americká ETF často nesplňují evropské požadavky na informační dokument PRIIPs (Packaged Retail and Insurance – based Investment Products), konkrétně na dokument KID (Key information document). Proto jsou jejich nákupy pro běžné retailové investory v EU u mnoha brokerů omezené nebo zcela zablokované.
Praktičtější varianty pro dividendové portfolio
Pro evropské investory se nabízí dvě možnosti, jak investovat do MLP a těžit ze zajímavých cash flow výnosů.
1. Distribuční evropská UCITS ETF
Tyto fondy jsou v EU volně dostupné, nepodléhají americkému zdanění partnerství a pravidelně (čtvrtletně) vyplácejí dividendy investorům na účet:
- Invesco Morningstar US Energy Infrastructure MLP UCITS ETF (ticker MLPD / SMLD): toto ETF využívá syntetickou (swapovou) replikaci, výnos MLP indexu získává přes swap s bankou, takže se vyhne daňovým pastem MLP. Historicky se jeho dividendový výnos pohybuje kolem 7 – 9% ročně. (Pozn. Existuje i v akumulační verzi MLPS).
- HANetf Alerian Midstream Energy Dividend UCITS ETF (ticker MMLP): toto ETF využívá fyzickou replikaci, ale drží primárně midstream společnosti se strukturou klasické korporace (C-Corp). Dlouhodobý dividendový výnos se zde pohybuje zhruba kolem 5% ročně.
2. Jednotlivé midstream akcie (C-Corp)
Řada největších provozovatelů potrubí v Severní Americe nefunguje jako MLP, ale jako klasické akciové společnosti (C-Corp). Řada těchto firem navíc patří mezi dividendové stálice, které své výplaty dlouhodobě každoročně navyšují.
Příkladem mohou být:
- USA: například společnosti Kinder Morgan (KMI), ONEOK (OKE), Williams Companies (WMB) – srážková daň z dividend činí 15%, a to po vyplnění formuláře W-8BEN, což je oficiální dokument jímž prokazujete, že nejste daňovým rezidentem USA, bez něj by stržená daň činila 30%. (Pozn. mnoho brokerů dnes běžně nabízí vyplnění formuláře přímo v aplikaci při nákupu prvních akcií či zakládání účtu.
- Kanada: Enbridge (ENB), TC Energy (TRP) – díky smlouvě o zamezení dvojího zdanění mezi ČR a Kanadou činí srážková daň z dividend rovněž 15%. Zdaleka ne všichni brokeři umožňují uplatnění této výše srážkové daně, proto u mnoho z nich vám bude dividenda snížena o základní sazbu 25%.
Vyplatí se MLP sledovat?
Midstream možná nepatří mezi nejčastěji diskutovaná odvětví akciového trhu, přesto jde o klíčovou součást energetického řetězce, bez které se přeprava a distribuce ropy a zemního plynu neobejde. Kombinace rozsáhlé infrastruktury, vysokých bariér vstupu a dlouhodobých smluv z něj dělá zajímavou alternativu k tradičním těžařům.
Pro českého investora je však zásadní výběr správného nástroje. Zatímco přímý nákup amerických MLP přináší zbytečně vysoké daně a administrativní zátěž, evropská UCITS ETF (ať už ve variantě Dist pro pravidelný příjem, nebo Acc pro budování kapitálu) a klasické midstream korporace nabízejí čistou a efektivní cestu, jak se k těmto výnosům dostat.
Na závěr je dobré připomenout, že ani energetická infrastruktura není bez rizika. Dlouhodobé smlouvy sice tlumí citlivost na ceny komodit, ale neodstraňují riziko vysokého zadlužení, změn regulace, poklesu přepravovaných objemů nebo problémů na straně odběratelů. Midstreamové tituly proto mohou být zajímavým doplňkem diverzifikovaného portfolia zaměřeného na hotovostní tok, neměly by však tvořit jeho jediný základ.
Anežka Jizbová
Zdroje:
ALPS Advisors (Alerian MLP ETF – AMLP): Statutory Prospectus – Tax Risks and C-Corporation Taxation of the Fund. Dostupné z: https://www.alpsfunds.com/exchange-traded-funds/amlp
Canada Revenue Agency (CRA): NR301 – Declaration of Eligibility for Benefits (Reduced Tax) Under a Tax Treaty for a Non-Resident Person. Dostupné z: https://www.canada.ca/en/revenue-agency/services/forms-publications/forms/nr301.html
Enbridge Inc.: Investor Relations – Dividend History & Tax Information. Dostupné z:https://www.enbridge.com/investment-center/stock-and-dividend-information
Energy Infrastructure Council (EIC): MLP 101: An Introduction to Master Limited Partnerships. Dostupné z:https://eic.energy/mlp-101/
EUR-Lex (Úřední věstník Evropské unie): Nařízení Evropského parlamentu a Rady (EU) č. 1286/2014 o sděleních klíčových informací týkajících se strukturovaných retailových investičních produktů a pojistných produktů s investiční složkou (PRIIPs). Dostupné z: https://eur-lex.europa.eu/legal-content/CS/TXT/?uri=CELEX:32014R1286
Evropský orgán pro cenné papíry a trhy (ESMA): Questions and Answers (Q&A) on the PRIIPs Key Information Document (KID). Dostupné z: https://www.esma.europa.eu
Global X ETFs (Global X MLP ETF – MLPA): Summary Prospectus – Principal Risks (Tax Risk / C-Corp Status). Dostupné z: https://www.globalxetfs.com/funds/mlpa/
HANetf: Alerian Midstream Energy Dividend UCITS ETF – Dist (ISIN IE00BKPTXQ89, ticker MMLP) – Fund Profile & Factsheet. Dostupné z: https://hanetf.com/fund/mmlp-midstream-energy-etf/
Internal Revenue Service (IRS): Instructions for Form W-8BEN (Certificate of Foreign Status of Beneficial Owner for United States Tax Withholding and Reporting). Dostupné z: https://www.irs.gov/instructions/iw8ben
Internal Revenue Service (IRS): Partner’s Instructions for Schedule K-1 (Form 1065). Dostupné z:https://www.irs.gov/instructions/i1065sk1
Internal Revenue Service (IRS): Partnership Withholding – Dispositions of Partnership Interests (IRC Section 1446(f)). Dostupné z: https://www.irs.gov/individuals/international-taxpayers/partnership-withholding
justETF: Invesco Morningstar US Energy Infrastructure MLP UCITS ETF Dist (ISIN IE00B8CJW150, ticker MLPD / SMLD) – Dividends & Profile. Dostupné z: https://www.justetf.com/en/etf-profile.html?isin=IE00B8CJW150#dividends
Kinder Morgan, Inc.: Investor Relations – Dividend History. Dostupné z: https://ir.kindermorgan.com
Ministerstvo financí ČR / Sbírka zákonů: Smlouva mezi Českou republikou a Kanadou o zamezení dvojího zdanění a zabránění daňovému úniku v oboru daní z příjmů (č. 83/2002 Sb., čl. 10). Dostupné z: https://www.mfcr.cz
Ministerstvo financí ČR / Sbírka zákonů: Smlouva mezi Českou republikou a Spojenými státy americkými o zamezení dvojího zdanění a zabránění daňovému úniku v oboru daní z příjmů a z majetku (č. 32/1994 Sb., čl. 10). Dostupné z:https://www.mfcr.cz
ONEOK, Inc.: Investors – Dividend History. Dostupné z: https://ir.oneok.com
TC Energy Corporation: Investors – Dividends & Distributions. Dostupné z:https://www.tcenergy.com/investors/dividends/
The Williams Companies, Inc.: Investors – Dividend History. Dostupné z: https://investor.williams.com
U.S. Code (Cornell Law School – Legal Information Institute): 26 U.S. Code § 851 – Definition of regulated investment company (limity pro držení PTP/MLP). Dostupné z: https://www.law.cornell.edu/uscode/text/26/851
U.S. Code (Cornell Law School – Legal Information Institute): 26 U.S. Code § 1446(f) – Special rules for withholding on dispositions of partnership interests. Dostupné z: https://www.law.cornell.edu/uscode/text/26/1446
U.S. Securities and Exchange Commission (SEC): Investor Bulletin: Master Limited Partnerships – An Introduction. Investor.gov. Dostupné z: https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins/master-limited
VettaFi / Alerian: Alerian MLP Infrastructure Index (AMZI) – Fact Sheet & Midstream Primer. Dostupné z:https://vettafi.com/indexing/index/amzi
VettaFi / Alerian: Midstream Energy Infrastructure: Capital Discipline, Free Cash Flow and Deleveraging Trends. VettaFi Research. Dostupné z: https://vettafi.com/research