Sektor utilities neboli veřejných služeb je jeden z učebnicových příkladů defenzivních sektorů. Základní věci jako je voda, elektřina nebo plyn, lidé i firmy zkrátka potřebují stále, ať je recese nebo ekonomický boom. A právě sektor veřejných služeb z pohledu dividendového investora je předmětem tohoto článku ze série, která postupně mapuje jednotlivé akciové sektory z pohledu dividendového investování.
Dozvíte se v něm, které obory činnosti do sektoru utilities spadají, jak si tento sektor vede v dlouhodobém horizontu, jaký je v tomto sektoru průměrný dividendový výnos a jaká přináší rizika.
V článku najdete zdroje, kde můžete najít zajímavé dividendové akcie z tohoto sektoru, plus jsem pro vás připravila selekci 30 dividendových akcií ze sektoru Utilities z celého světa.
Obsah článku
Co je sektor Utilities neboli veřejných služeb
Do sektoru Utilities, nejčastěji překládaného jako sektor veřejných služeb, spadají firmy zajišťující základní infrastrukturní služby. Patří mezi ně:
- výrobci a distributoři elektřiny (včetně nukleárních zdrojů energie),
- výrobci a/nebo distributoři elektřiny z obnovitelných zdrojů (např. biomasa, geotermální energie, solární energie, větrná a vodní energie),
- distributoři vody,
- distributoři plynu,
- nezávislí výrobci elektřiny a obchodníci s energiemi.
Pozor na častou záměnu: do sektoru Utilities nepatří těžaři ropy a plynu ani provozovatelé ropovodů, ti spadají do sektoru energií, kterému se budu věnovat v samostatném díle.
Jedním z typických rysů tohoto sektoru je, že to jsou většinou regulované přirozené monopoly. Rozvodnou síť nemá smysl stavět dvakrát vedle sebe, navíc se jedná o kapitálově velmi náročnou oblast a časově, technicky i právně velmi náročné projekty. Proto stát firmám z tohoto sektoru garantuje často téměř monopolní postavení – výměnou za to stát reguluje ceny a povolený výnos firem. Pro dividendového investora to znamená předvídatelné cash flow, ale také riziko, že o části zisku firmy rozhoduje regulátor, ne volný trh.
Je tento sektor cyklický, nebo defenzivní?
Podle MSCI metodiky patří sektor Utilities mezi defenzivní sektory a je to asi nejčistší příklad defenzivního sektoru vůbec. Elektřinu, plyn a vodu lidé potřebují, ať ekonomika roste, nebo je v recesi. Poptávka po těchto službách je proto velmi stabilní a předvídatelná – a s ní i tržby, zisky a dividendy těchto firem.
I zde platí, že ne všechny firmy z celého sektoru jsou automaticky defenzivní. Zejména nezávislí výrobci elektřiny a firmy zaměřené výhradně na obnovitelné zdroje mohou být citlivější na tržní ceny elektřiny, jejich akcie jsou volatilnější a často se chovají spíše jako růstové akcie s nižší dividendou.
Defenzivní jádro sektoru tvoří regulované distribuční firmy jako například American Electric Power, Canadian Utilities či Fortis nebo evropský E.ON. Řada z nich vyplácí a pravidelně navyšují dividendu dlouhé roky, často i desetiletí. Více příkladů společností ze sektoru Utilities uvádím dále v tomto článku.
Jak si sektor Utilities vede v dlouhodobém horizontu
Výkon akcií ze sektoru Utilities sleduje například MSCI World Utilities Index. Ten sleduje 75 akcií z 23 rozvinutých zemí (Austrálie, Belgie, Dánsko, Finsko, Francie, Hong Kong, Irsko, Izrael, Itálie, Japonsko, Kanada, Německo, Nizozemsko, Norsko, Nový Zéland, Portugalsko, Rakousko, Singapur, Španělsko, Švédsko, Švýcarsko, Velká Británie a USA).
Stejně jako v minulém dílu o zdravotnictví porovnávám výkonnost sektoru Utilities nikoli s americkým indexem S&P 500, ale s indexem MSCI World, který sleduje přes 1 300 akcií společností ze stejných 23 rozvinutých zemí – porovnáváme tedy jablka s jablky.
Vývoj obou indexů znázorňuje graf níže – z něho je zřejmé, že MSCI World Utilities Index (modře) za posledních cca 15 let výrazně zaostává za MSCI World Indexem (žlutě). Sázka na celý sektor Utilities reprezentovaný indexem by tak investorům vydělala výrazně méně peněz než sázka na globální akcie obsažené v MSCI World Indexu.
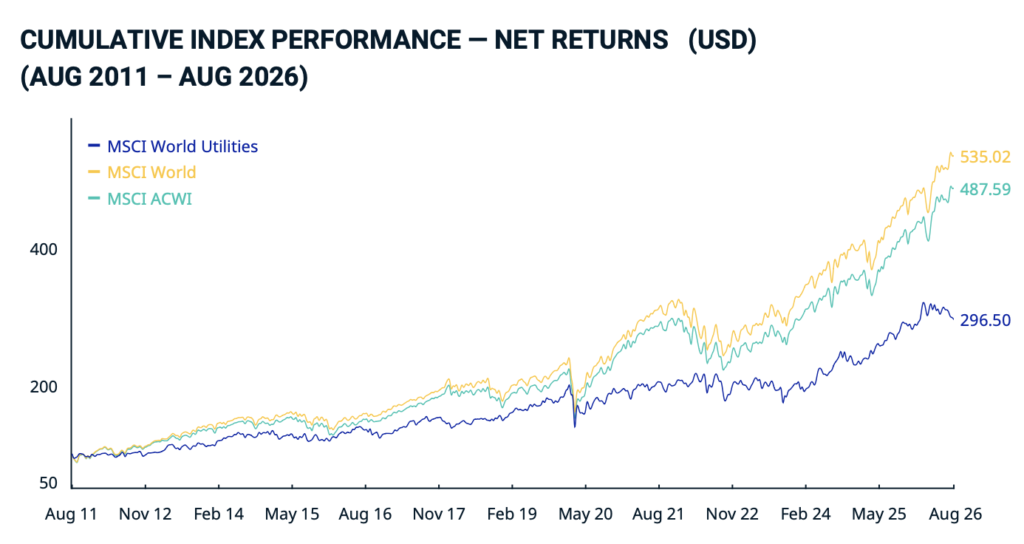
Zdroj informací: MSCI World Utilities Index Factsheet, data jsou k 31. srpnu 2026.
Dvě tváře defenzivního sektoru: nikdo není vždycky vítěz
Na dlouhodobém vývoji sektoru Utilities jsou krásně vidět dvě tváře defenzivního sektoru:
- v roce 2022, kdy MSCI World Index ztratil přes 18 %, klesl MSCI World Utilities Index pouze o 4,66 % - toto je ukázkový příklad jedné tváře defenzivního sektoru - když trh padá, Utilities drží.
- ovšem v roce 2023, kdy trhy táhly nahoru americké technologické akcie a MSCI World vydělal téměř 24 %, sektor Utilities skončil prakticky na nule (0,28 %). Toto je druhá tvář defenzivního sektoru: pokud trh roste, Utilities zaostávají. Roli hrálo i prostředí vysokých úrokových sazeb, kterým se budu věnovat níže v části o rizicích.
Jaký je průměrný dividendový výnos sektoru Utilities
Infografika níže ukazuje průměrný roční růst indexů (net return) a jejich aktuální průměrný dividendový výnos. Pro porovnání jsem přidala i MSCI Healthcare index.
Klikni na bublinu a uvidíš čísla sektoru.
Velikost bubliny odpovídá počtu akcií v indexu. Přerušované osy ukazují hodnoty celého trhu (MSCI World Index).
| Index | Počet akcií | Výkon 10 let ročně | Dividendový výnos |
|---|
Všechny indexy sledují akcie z 23 rozvinutých zemí: Austrálie, Belgie, Dánsko, Finsko, Francie, Hong Kong, Irsko, Izrael, Itálie, Japonsko, Kanada, Německo, Nizozemsko, Norsko, Nový Zéland, Portugalsko, Rakousko, Singapur, Španělsko, Švédsko, Švýcarsko, Velká Británie a USA.
Infografika ukazuje jeden z hlavních důvodů, proč jsou Utilities tak oblíbené mezi dividendovými investory: průměrný dividendový výnos MSCI World Utilities Indexu je více než dvojnásobný než průměrný dividendový výnos MSCI World Indexu.
Daní za to ovšem je nižší net return, takže musíte mít jasno v tom, zda kupujete akcie kvůli dividendovému výnosu nebo kvůli co nejvyššímu potenciálu kapitálového výnosu.
Rizika sektoru Utilities
Ačkoli jsou Utilities defenzivní sektor, rozhodně to neznamená sektor bezrizikový. Kromě rizik, kterým čelí většina firem na světě, mají Utilities svá specifická rizika:
- regulace a politický tlak: ceny energií jsou politické téma. Regulátor může snížit povolený výnos, stát může zavést mimořádnou daň nebo zasahovat do cen energií. Tam, kde je stát navíc majoritním akcionářem, může výši dividendy fakticky určovat politika. Ostatně vývoj kolem českého ČEZu je ukázkovým příkladem, jak stát může ovlivňovat chod a vývoj firmy.
- citlivost na úrokové sazby: sektor Utilities je kapitálově náročný - výstavba a obnova sítí stojí obrovské peníze, většina firem z toho sektoru má proto vysoký dluh. Když rostou úrokové sazby, firmám se zdražuje obsluha dluhu, je to stejné jako když vám banka zvýší úrokovou sazbu z hypotéky, najednou musíte na úrocích platit mnohem více peněz.
- provozní a přírodní katastrofy: různé katastrofy mohou s finanční situací firem a cenou akcií pořádně zahýbat.
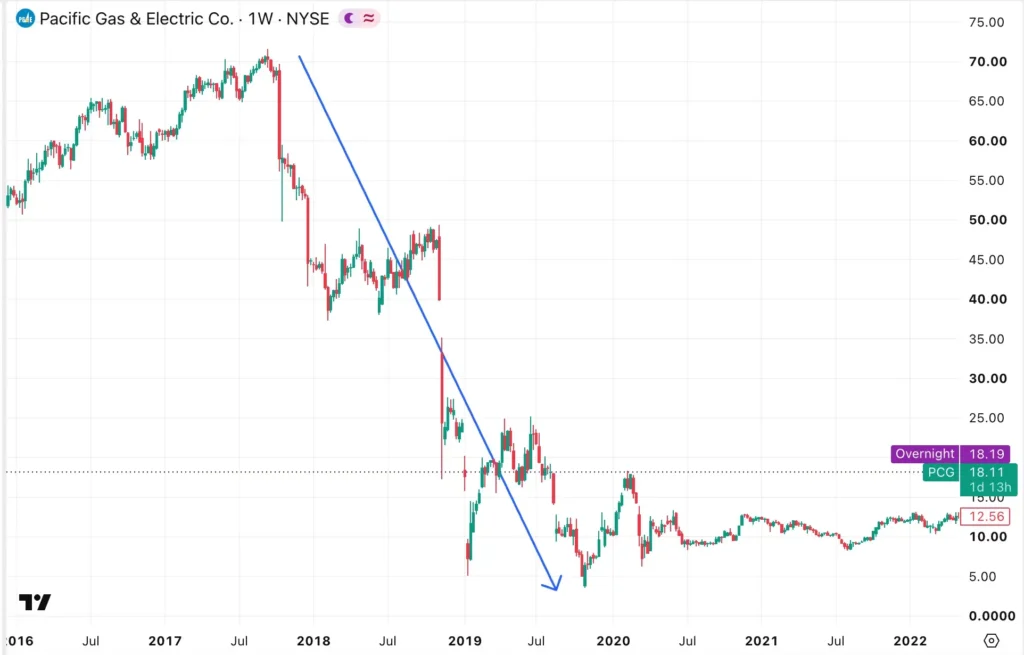
Učebnicovým příkladem tohoto rizika v praxi je kalifornská PG&E Corporation (Pacific Gas and Electric Company, ticker PCG). Její zastaralá elektrická vedení byla označena za příčinu hned několika ničivých lesních požárů, ke kterým došlo v Kalifornii a kvůli kterým čelili jak civilním žalobám, tak trestnímu řízení.
V důsledku toho byla PG&E donucena pozastavit koncem roku 2017 výplatu dividendy a v roce 2019 požádala o ochranu před věřiteli. První dividendu po přerušení vyplatila až v lednu 2024 – od té doby vyplácí dividendu pravidelně každý kvartál.
Jak na přerušení výplaty dividendy reaguje cena akcií, ukazuje graf na obrázku: od října 2017, kdy se akcie obchodovaly kolem 68 dolarů za kus, cena akcií zkolabovala o více než 90 % a zastavila se až v listopadu 2019 na cenách kolem 4 dolarů za akcii. Akcie se aktuálně obchodují kolem 18 dolarů na akcii, ke svým hodnotám z roku 2017 mají tedy ještě hodně daleko.
Zajímavé dividendové akcie ze sektoru Utilities
Zajímavé dividendové akcie ze sektoru Utilities najdeme v mnoha zemích světa. Skvělým zdrojem inspirace na jednotlivé akcie jsou akciové indexy/ETFs a weby specializované na dividendové investování jako je například web www.dividend.com.
Zdroje, kde se dají najít dividendové akcie ze sektoru Utilities:
- Dividendové akcie ze sektoru Utilities ze serveru dividend.com: https://www.dividend.com/Utilities-sector-dividend-stocks-etfs-and-funds/
- MSCI Europe Utilities Index, který sleduje 25 evropských akcií ze sektoru Utilities: https://www.msci.com/documents/10199/e5626e0e-a3e2-40da-9b6a-c31906726b3f
- S&P 500 Dividend Aristocrats ETF (ticker NOBL), které má v portfoliu 69 amerických dividendových aristokratů, z nichž přes 5 % tvoří akcie ze sektoru Utilities: https://www.proshares.com/our-etfs/strategic/nobl#Holdings
- Vanguard FTSE All-World High Dividend Yield UCITS ETF (ticker VHYL), které má v portfoliu přes 2 300 dividendových akcií z celého světa, z toho 169 akcií je ze sektoru Utilities: https://www.nl.vanguard/professional/product/etf/equity/9506/ftse-all-world-high-dividend-yield-ucits-etf-usd-distributing
- State Street® SPDR® S&P® Global Dividend ETF (ticker WDIV), které má v portfoliu 93 dividendových akcií z celého světa.
Z výše uvedených zdrojů jsem udělala selekci 30 dividendových akcií ze sektoru Utilities, které vnímám jako zajímavé.
30 dividendových akcií ze sektoru Utilities
Akcie můžete seřadit podle názvu, DIV výnosu nebo země kliknutím na záhlaví sloupce.
| Ticker | |||
|---|---|---|---|
| AGL Energy Ltd | AGL.AU | 6,20 % | Austrálie |
| Engie S.A. | ENGI.PA | 5,99 % | Francie |
| ENEL Societa per Azioni - ADR | ENLAY.US | 5,84 % | USA |
| Origin Energy Ltd | ORG.AU | 5,54 % | Austrálie |
| APA Group | APA.AU | 5,48 % | Austrálie |
| Veolia Environnement VE SA | VIE.PA | 4,91 % | Francie |
| Eversource Energy | ES.US | 4,79 % | USA |
| Capital Power Corporation | CPX.TO | 4,50 % | Kanada |
| Dominion Energy Inc | D.US | 4,39 % | USA |
| Emera Inc. | EMA.TO | 4,31 % | Kanada |
| NATIONAL GRID PLC | NG.LSE | 4,28 % | Velká Británie |
| EDP - Energias de Portugal | EDP.LS | 4,27 % | Portugalsko |
| United Utilities Group PLC | UU.LSE | 3,82 % | Velká Británie |
| Canadian Utilities Limited | CU.TO | 3,61 % | Kanada |
| Northland Power Inc. | NPI.TO | 3,54 % | Kanada |
| E.ON SE | EOAN.DE | 3,40 % | Německo |
| Fortis Inc | FTS.TO | 3,38 % | Kanada |
| Consolidated Edison Inc | ED.US | 3,36 % | USA |
| Xcel Energy Inc | XEL.US | 3,30 % | USA |
| VERBUND AG | VER.VI | 3,15 % | Rakousko |
| Fortum Oyj | FORTUM.HE | 3,14 % | Finsko |
| ČEZ | CEZ.PR | 3,13 % | Česká republika |
| NextEra Energy | NEE.US | 3,12 % | USA |
| California Water Service Group | CWT.US | 2,82 % | USA |
| SSE PLC | SSE.LSE | 2,78 % | Velká Británie |
| Hydro One Ltd | H.TO | 2,64 % | Kanada |
| American States Water Company | AWR.US | 2,48 % | USA |
| Atmos Energy Corporation | ATO | 2,47 % | USA |
| Iberdrola S.A. | IBE.MC | 2,06 % | Španělsko |
| RWE AG | RWE.DE | 2,05 % | Německo |
K seznamu mám následující poznámky:
- tento sektor je dividendově nejštědřejší nejen v Austrálii, Kanadě, USA, ale i mnoha evropských zemích,
- do seznamu jsem nezahrnula čínské akcie, protože z hlediska stability dividendy je považuji za rizikovější, jedná se ale o můj osobní názor,
- tento seznam prosím berte pouze jako inspiraci a výchozí bod pro vlastní detailní analýzu - jeho cílem není investiční doporučení, abyste tyto akcie nebo některou z nich zahrnuli do svého portfolia.
Závěrem: jak sektor Utilities zapadá do dividendového portfolia
Sektor Utilities by neměl v portfoliu dividendových investorů chybět. Pokud vyberete dobré firmy, které mají stabilní dividendu vyplácenou i v letech krize, získáte často nadprůměrný dividendový výnos a předvídatelný a stabilní cash flow výnos.
Příjemnou zprávou je, že zajímavé Utilities najdeme v mnoha zemích světa včetně Evropy, dividendový příjem tak investoři mohou inkasovat v EUR nebo českých korunách a mohou tak snížit riziko kurzových rozdílů, jak je tomu u příjmů v amerických, kanadských či australských dolarech.
Nezapomeňte si před výběrem akcie udělat důkladnou analýzu a zjistit si i výši daně z dividend, která se v dané zemi z dividendy sráží, neboť zbytečně vysoká daň z dividend vám sníží výnosy.