Dividendové akcie bývají předmětem kritiky a jedním z hlavních argumentů je zdanění dividend. Nedávno jsem četla argument, že „Vyplacená dividenda podléhá dvojímu zdanění, kdežto u akumulačního ETF se zisk uvnitř fondu reinvestuje nezdaněný. Pokud investor prodá akcii ETF po třech letech (tj. po uplynutí tzv. časového testu), neplatí daň žádnou.“
Je to opravdu tak…? Protože dividendy tvoří významnou část našeho portfolia a daně jsou poslední rok a půl moje velké studijní téma (připravuji se na zkoušku daňového poradce), rozhodla jsem se to ověřit. Výsledek mě překvapil víc, než jsem čekala.
Chci tímto poděkovat Jiřímu Šindelářovi, daňovému poradci a Tax Directorovi z poradenské společnosti Crowe Česká republika za double check tohoto článku a mých závěrů.
Dva investoři - stock picker a pasivní investor
Protože hlavní téma tohoto článku jsou dividendové akcie versus akumulační ETF z pohledu daní z dividend, rozhodla jsem se daňové dopady ukázat na dvou typech investorů – jsou jimi stock picker a pasivní investor, oba jsou daňoví rezidenti ČR.
Stock picker má v portfoliu akcie The Coca-Cola Company, které patří mezi dividendové aristokraty a jsou oblíbené dividendovými investory.
Pasivní investor investuje pravidelně do iShares Core S&P 500 UCITS ETF USD (ISIN IE00B5BMR087, obchodovaný na německé burze Xetra pod tickerem SXR8, na londýnské a amsterdamské burze jako CSPX). Toto ETF s domicilem v Irsku je pro pasivní investování velmi oblíbené – fyzicky replikuje index S&P 500 a je akumulační, získané dividendy tedy nevyplácí investorům, ale reinvestuje je. Toto ETF má ve svém portfoliu i akcie The Coca-Cola Company, protože jsou součástí indexu S&P 500.
Na obou typech investorů se dá hezky porovnat, kdo je na tom z hlediska zdanění dividend hůře.
Tři typy daní - jak neplést jablka s hruškami
V debatách o zdanění dividend, akcií a ETF se často míchá několik typů zdanění dohromady. To je případ i argumentu, že „vyplacená dividenda podléhá dvojímu zdanění, kdežto u akumulačního ETF se zisk uvnitř fondu reinvestuje nezdaněný. Pokud investor prodá akcii ETF po třech letech, neplatí daň žádnou.“
Pro pochopení je potřeba celou situaci trochu zpřehlednit a vyjasnit si, o jakých typech daní je vlastně řeč:
- daň z příjmů fyzických osob, tedy daň z prodeje cenných papírů,
- korporátní daň z příjmu, tedy daň, kterou z příjmu platí The Coca-Cola Company,
- srážková daň z dividend, které The Coca-Cola Company vyplácí.
Pokud se podíváme na všechny tři vrstvy zdanění podrobněji, zjistíme, že stock picker a pasivní investor jsou na tom naprosto stejně.
Jak jsou zdaňovány jejich investice?
- 1Daň z prodeje cenných papírůstejně
Na oba se vztahuje hodnotový i časový test - pokud ho splní, příjem z prodeje nemusí danit.
- 2Korporátní daň (daň z příjmu právnických osob)stejně
Dopady tohoto zdanění jsou na oba investory stejné.
- 3Srážková daň z dividendstejně
Oběma investorům je srážková daň z dividendy stržena, a to sazbou uvedenou ve Smlouvě o zamezení dvojího zdanění.
Pojďme si všechny vrstvy rozebrat o něco podrobněji.
1 - Daň z prodeje cenných papírů
Argument „Pokud investor prodá akcii ETF po třech letech (tj. po uplynutí tzv. časového testu), neplatí daň žádnou.“ budeme mít hotový poměrně snadno.
Zdanění příjmu při prodeji cenných papírů je upraveno zákonem č. 586/1992 Sb., o daních z příjmů, v platném znění.
Příjem z prodeje cenných papírů – tedy slovy běžného investora kapitálový výnos – není nutné zdanit ve dvou případech:
- je splněný tzv. hodnotový test 100 000 Kč – jedná se o situaci uvedenou v § 4 odst. 1 písm. t) zákona: od daně je osvobozený příjem z úplatného převodu cenných papírů, pokud jejich úhrn u poplatníka nepřesáhne ve zdaňovacím období částku 100 000 Kč.
- je splněný tzv. časový test 3 roky – jedná se o situaci uvedenou v § 4 odst. 1 písm. u) zákona: od daně je osvobozený příjem z úplatného převodu cenného papíru, přesáhne-li doba mezi nabytím a úplatným převodem tohoto cenného papíru při jeho úplatném převodu dobu 3 let.
Pro úplnost ještě dodáváme, že výše uvedené platí v případě, kdy cenné papíry nejsou a nebyly součástí obchodního majetku dané fyzické osoby.
Jaké je skóre u daně z prodeje cenných papírů?
Jak hodnotový, tak časový test se vztahují na prodej akcií The Coca-Cola Company i na prodej akcií iShares Core S&P 500 UCITS ETF. U této daně jsou na tom stock picker i pasivní investor stejně.
Jak jsou zdaňovány jejich investice?
- 1Daň z prodeje cenných papírůstejně
Na oba se vztahuje hodnotový i časový test - pokud ho splní, příjem z prodeje nemusí danit.
- 2Korporátní daň (daň z příjmu právnických osob)
Na tuto vrstvu se podíváme dále v článku.
- 3Srážková daň z dividend
Na tuto vrstvu se podíváme dále v článku.
2 - Korporátní daň z příjmu
Dalším typem daně je korporátní daň z příjmu. Tu ve většině vyspělých zemí platí firmy, které vygenerují zisk. Jakmile firma vygeneruje zisk a zaplatí z něho daň z příjmu (v ČR je to daň z příjmu právnických osob, běžně se ale používá pojem korporátní daň), disponuje tzv. čistým ziskem.
Poté, co má firma čistý zisk, může se rozhodnout, zda:
- vyplatí akcionářům ve formě dividendy,
- odkoupí vlastní akcie (tzv. buybacks),
- dividendu nevyplatí a zisk reinvestuje nebo si jej nerozdělený ponechá do dalších let.
Dopadům tohoto zdanění se nevyhne žádný akciový investor, který vlastní akcie společností, které vytváří zisk. Je jedno, zda akcie vlastníte napřímo, tj. koupíte akcie The Coca-Cola Company, nebo zda investujete do ETF, které akcie The Coca-Cola Company koupí za vás.
Zjednodušeně řečeno – jakmile firma vygeneruje zisk, musí ho zdanit (pokud nespadá pod striktně definované výjimky, kam patří například REITs).
Jaké je skóre u korporátní daně z příjmu?
Jak bylo uvedeno výše, dopadům tohoto zdanění se nevyhne žádný akciový investor bez ohledu na to, zda vlastníte akcie společnosti napřímo nebo prostřednictvím ETF.
I u této daně jsou na tom stock picker i pasivní investor stejně.
Jak jsou zdaňovány jejich investice?
- 1Daň z prodeje cenných papírůstejně
Na oba se vztahuje hodnotový i časový test - pokud ho splní, příjem z prodeje nemusí danit.
- 2Korporátní daň (daň z příjmu právnických osob)stejně
Dopady tohoto zdanění jsou na oba investory stejné.
- 3Srážková daň z dividend
Na tuto vrstvu se podíváme dále v článku.
3 - Srážková daň z dividend
Na tuto vrstvu zdanění se soustředí nejvíce argumentů proti dividendovým akciím. Předem se omlouvám za obsahovou hutnost některých částí – všude uvádím zdroje a citace, aby měl každý možnost si vše ověřit.
Věřím, že pro lepší pochopení pomůže stručně si vysvětlit, co je vlastně srážková daň, v angličtině Withholding Tax známá pod zkratkou WHT, protože už toto vysvětlení mnohé napoví.
Srážková daň je daň, která je sražena přímo u zdroje příjmu, se kterým je daň spojená.
Typická srážková daň v ČR je například daň z úroků na běžných či spořících účtech. Tuto daň sráží přímo banka, která vám úrok připíše.
Důvodem srážkové daně je, že zpravidla se jedná o malé částky daně a velké množství poplatníků, proto je administrativně jednodušší, aby daň srazil a odvedl státu přímo subjekt, který příjem poplatníkům připisuje – u běžných účtů tedy banka.
Dalším z důvodů tohoto systému je, že stát, kterému vzniká právo na daň, má díky této formě výběru daně jistotu, že daň bude odvedena. Představte si, kdyby měly 3 miliony poplatníků platit daň z úroku na běžných či spořících účtech – jednak by to bylo administrativní peklo, jednak tipuji, že by stát dostal výrazně méně peněz, než když daň odvede banka.
Daň z dividend je také srážková daň a má stejnou povahu – jedná se často o malé částky, velké množství poplatníků a stát chce mít jistotu, že o své peníze nepřijde. Proto daň z dividend odvádí přímo emitent, tedy akciová společnost, která dividendu vyplácí, případně jeho zástupce. Daň z dividend je odváděna v domovské zemi emitenta.
Výši srážkové daně z dividend si státy určují samy, výše daně se tak liší stát od státu.
Pokud by nějaký investor srážkovou daň z dividend platit neměl nebo měl platit daň nižší, musí to být stanoveno jako výjimka přímo v zákoně. Pro cizí investory (tj. daňové nerezidenty) pak výjimky ze zdanění dividend upravují tzv. Smlouvy o zamezení dvojího zdanění (v angličtině nazývané Double Tax Treaty).
Jak je to s daní z dividend v USA?
Abychom se posunuli v porovnání zdanění stock pickera a pasivního investora, je potřeba podívat se na způsob danění dividend v USA, protože oba investoři mají v portfoliu americké akcie (stock picker Coca-Colu, pasivní investor ETF na index S&P 500).
Pro cizí investory je obecná výše srážkové daně z amerických akcií 30 %. (Generally, a foreign person is subject to U.S. tax on its U.S. source income. Most types of U.S. source income received by a foreign person are subject to U.S. tax of 30 %. A reduced rate, including exemption, may apply if an Internal Revenue Code Section provides for a lower rate, or there is a tax treaty between the foreign person’s country of residence and the United States. The tax is generally withheld (NRA withholding) from the payment made to the foreign person., zdroj: https://www.irs.gov/individuals/international-taxpayers/nra-withholding).
Sazba 30 % ale nemusí a často není finální – výjimky totiž mohou upravovat Smlouvy o zamezení dvojího zdanění. Podle té, kterou uzavřely Česká republika se Spojenými státy, sazba daně je 15 % hrubé částky dividend (pokud byste v nějaké americké firmě vlastnili nejméně 10 % podílů s hlasovacím právem, pak máte sazbu daně z dividend 5 %).
Pokud tedy český daňový rezident dostane dividendu od americké společnosti, má nárok na 15 % sazbu srážkové daně. Aby prokázal, že je opravdu daňový rezident ČR, je nutné vyplnit formulář W-8 BEN, který je potvrzením o cizím daňovém statutu jednotlivců. Věřím, že většina z investorů do amerických akcií či ETF se s formulářem W-8 BEN již setkala.
Někdy zaznívají názory, že tuto dividendu je nutné zdanit v ČR znovu. Není to tak. Přijaté zahraniční dividendy se sice do českého daňového přiznání uvádí, zaplacenou daň v zahraničí si ale můžete započíst, což přímo vyplývá z § 38f zákona a příslušné smlouvy (článek 24 odst. 2).
Protože srážková daň v USA i v ČR je 15 % (pro investory, kteří podepsali W-8 BEN formulář), výsledek je nula – daň zaplacená v USA bude 100 % započtena na českou daň.
Jak jsou na tom investoři z našeho příkladu?
Pokud stock picker z našeho příkladu podepíše u svého brokera W-8 BEN formulář, jeho sazba daně z dividendy od The Coca-Cola Company bude 15 %. Z brutto dividendy tedy stock picker dostane na svůj účet u brokera 85 % (tzv. netto dividendu). A bude muset myslet na to, že přijatou dividendu musí uvést v daňovém přiznání.
Pasivní investor z našeho příkladu má v portfoliu akcie iShares Core S&P 500 UCITS ETF. Jelikož je toto ETF akumulační, pasivní investor žádné dividendy nedostává, protože ETF dividendy reinvestuje.
Ač to budí dojem, že ve srovnání obou investorů máme hotovo a že daňově vyhrál pasivní investor, tak hotovo nemáme. To, že ETF dividendy reinvestuje, ještě neznamená, že nepodléhají srážkové dani.
Daňový výlet do Irska
Abychom zjistili, jaký je režim daně z dividend u akcií, které vlastní iShares Core S&P 500 UCITS ETF, musíme jít dále. Jelikož ETF má v portfoliu americké akcie (ty v indexu S&P 500), je potřeba podívat se do Smlouvy o zamezení dvojího zdanění mezi USA a Irskem, jaký daňový režim mají americké dividendy vyplácené irským subjektům.
Podle této smlouvy se na irské subjekty vztahuje 15 % sazba daně z dividend (viz článek 10 odst. 2 písm. b) smlouvy). Aby dosáhli na tuto sazbu daně, musí investoři – Irové fyzické osoby – doložit W-8 BEN formulář, irské právnické osoby musí doložit W-8BEN-E formulář.
A nyní se nabízí otázka – vztahuje se 15 % sazba daně i na irské iShares Core S&P 500 UCITS ETF z našeho příkladu?
Jediná situace, kdy by iShares Core S&P 500 UCITS ETF mělo právo na nižší sazbu daně z dividend, konkrétně 5 %, muselo by vlastnit v jednotlivých společnostech ve svém portfoliu nejméně 10 % hlasovacích práv. To však není náš případ.
Opravdu ETF dostává dividendu sníženou o srážkovou daň?
Umím si představit, že to může být velmi překvapivá informace. Že jsem si to celé nevymyslela, je snadné ověřit ve výroční zprávě a auditovaných finančních výkazech fondů iShares – jako zdroj jsem si vzala Annual report and audited financial statements iShares VII PLC, pod které irské iShares Core S&P 500 UCITS ETF spadá, data jsou k 31. červenci 2025 (dále jen „výroční zpráva“). Výroční zpráva je ke stažení zde: https://www.ishares.com/gls-download/literature/annual-report/ishares-vii-plc-en-annual-report-2025.pdf
Výroční zpráva na straně 103 uvádí, že za fiskální rok končící datem 31. července 2025 dostal iShares Core S&P 500 UCITS ETF dividendy v celkové výši 1 454 705 tisíc USD – tedy 1,45 miliardy USD.
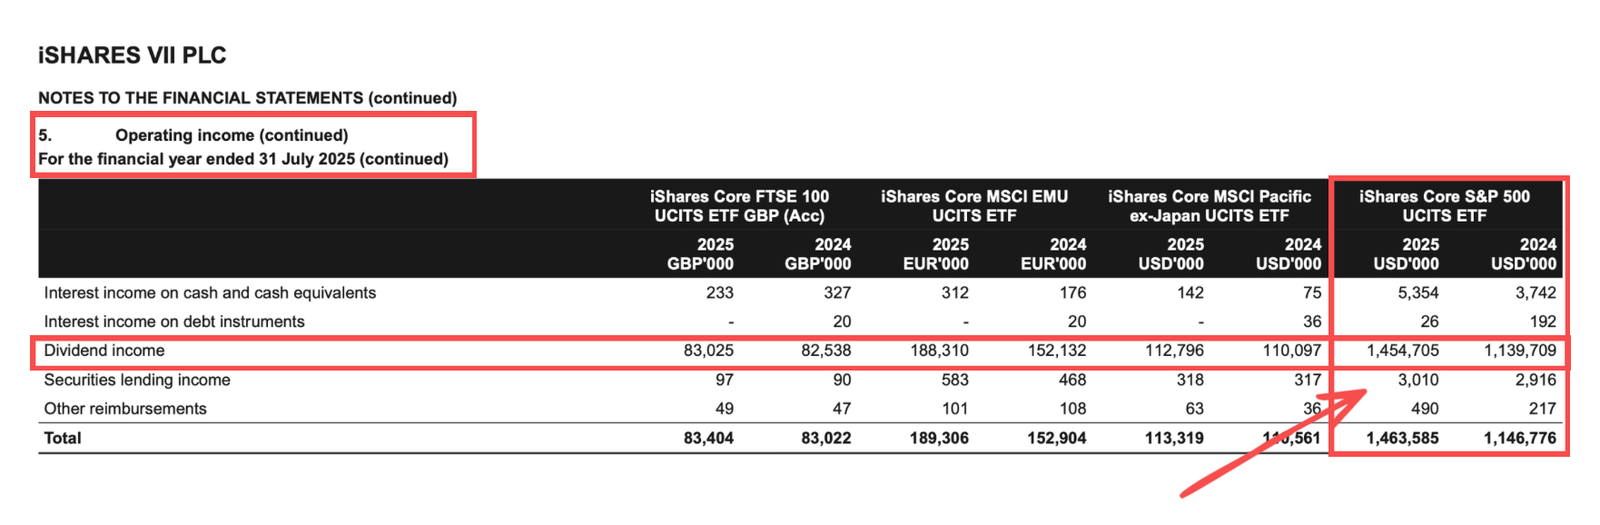
Poznámka na straně 77 Výroční zprávy uvádí, že vykazovaný dividendový příjem je brutto, tedy před odečtením srážkové daně, která je uváděna v samostatné části. (2.5 Dividend Income – Dividend income is recognised in the income statement when the Fund’s right to receive the payment is established. For quoted equity securities, this is usually the ex-dividend date. For unquoted equity securities, this is usually the date on which the shareholders approve the payment of a dividend. Dividend Income is shown gross of any non-recoverable withholding taxes, which are presented separately in the income statement. CIS income is recognised when the distributions are declared by the underlying CIS. ETF income is recognised on the ex- dividend date.)
Výši srážkové daně najdeme ve Výroční zprávě na straně 118. Za fiskální rok končící datem 31. července 2025 má iShares Core S&P 500 UCITS ETF ve výkazech srážkovou daň ve výši 204 953 tisíc USD – tedy 204,9 milionů USD.
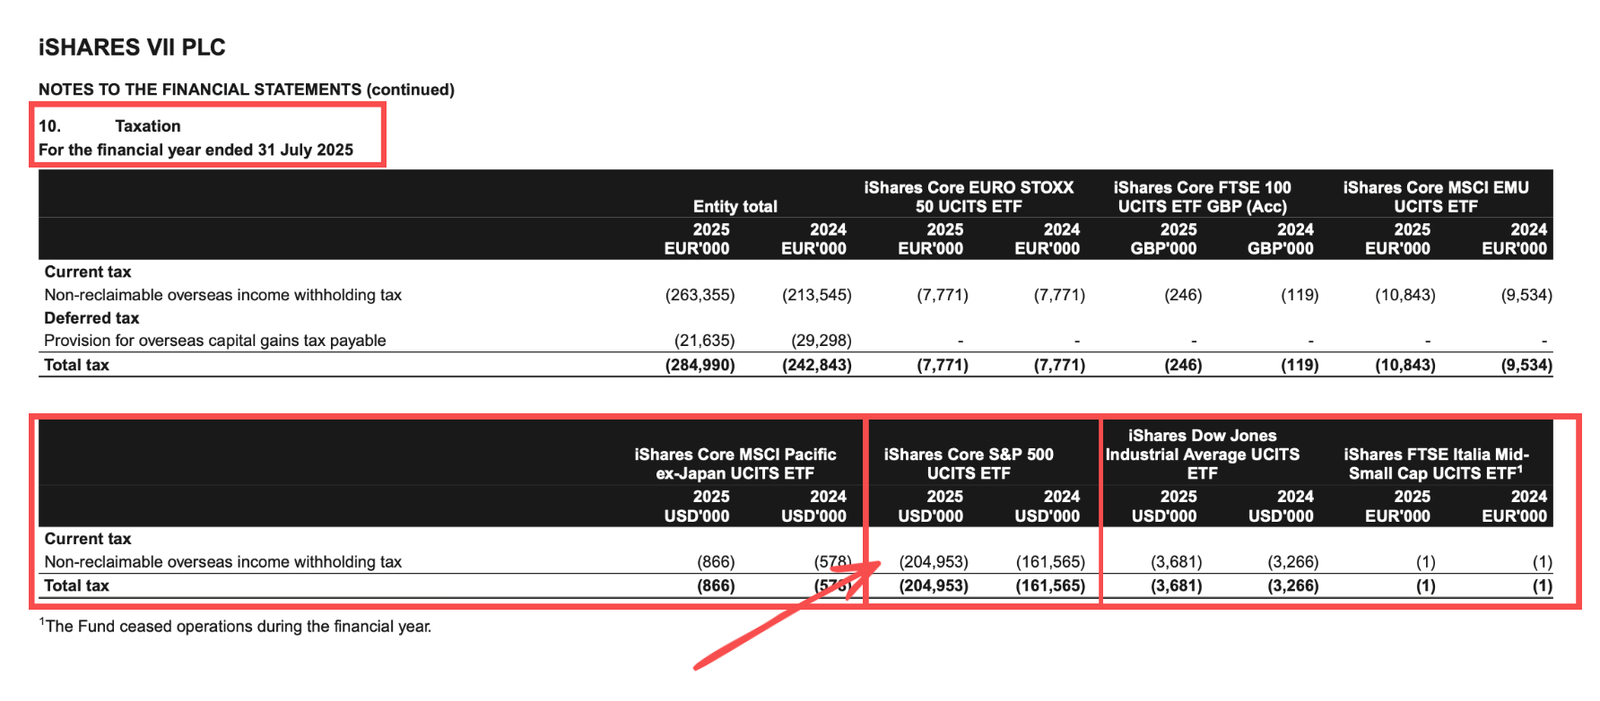
Pokud porovnáme částku 1 454 705 tisíc USD (obdržené brutto dividendy) a 204 953 tisíc USD (srážková daň), vyjde nám 14,1 % – toto je efektivní sazba srážkové daně stržené z dividend, které iShares Core S&P 500 UCITS ETF vlastnilo za dané fiskální období. (Sazba srážkové daně není přesně 15 % například z důvodu jiného zdanění dividend z REITs či z důvodu účetních operací, zpráva k tomu podrobnější komentář neposkytuje).
Mimochodem to, že irské UCITS dostávají dividendu sníženou o srážkovou daň, potvrzuje i analýza od State Street Investment Management zde: https://www.ssga.com/us/en/institutional/insights/considerations-for-non-us-investors-us-etfs-vs-irish-ucits. V tomto článku najdete velmi zajímavé srovnání mezi americkými ETFs a irskými ETFs včetně daňových dopadů. Na internetu ale najdete i celou řadu dalších zdrojů, stačí do googlu zadat „irish ucits withholding tax“.
Jaké je skóre obou investorů u srážkové daně z dividend?
Pokud stock picker, který vlastní napřímo akcie společnosti The Coca-Cola Company, podepíše u svého brokera W-8 BEN formulář, jeho sazba daně z dividendy od The Coca-Cola Company bude 15 %. Z brutto dividendy tedy stock picker dostane na svůj účet u brokera 85 % (tzv. netto dividendu).
iShares Core S&P 500 UCITS ETF, které má v portfoliu pasivní investor, také dostává dividendy zdaněné srážkovou daní 15 %.Z brutto dividendy tedy ETF dostane 85 % (tzv. netto dividendu). Pasivní investor, který má toto ETF v portfoliu, tak sice na rozdíl od stock pickera sraženou daň přímo nevidí, i tak na něj srážková daň z dividend dopadá.
I u této daně jsou na tom tedy stock picker i pasivní investor stejně – u obou dividendy podléhají srážkové dani. Oproti pasivnímu investorovi má ale stock picker administrativní povinnost navíc – uvést přijatou dividendu do daňového přiznání. Pasivní investor nic takového dělat nemusí.
Jak jsou zdaňovány jejich investice?
- 1Daň z prodeje cenných papírůstejně
Na oba se vztahuje hodnotový i časový test - pokud ho splní, příjem z prodeje nemusí danit.
- 2Korporátní daň (daň z příjmu právnických osob)stejně
Dopady tohoto zdanění jsou na oba investory stejné.
- 3Srážková daň z dividendstejně
Oběma investorům je srážková daň z dividendy stržena, a to sazbou uvedenou ve Smlouvě o zamezení dvojího zdanění.
Hlavní přínos akumulačních ETF - automatická reinvestice dividend
Jak vyplývá z příkladů výše, investováním do iShares Core S&P 500 UCITS ETF investoři srážkové dani neutečou – jenom sraženou daň nevidí, na rozdíl od dividendových investorů.
Cílem tohoto článku ale nebyla kritika akumulačních ETF, i já je mám ve svém portfoliu.
Hlavním přínosem akumulačních ETF je to, jak s dividendou (byť zdaněnou) dále naloží.
Dividendový investor má volbu, zda dividendu utratí nebo zda dividendu reinvestuje. Pasivní investor do akumulačního ETF má výhodu, že toto rozhodování nemusí řešit – ETF přijaté dividendy reinvestuje automaticky. Pokud je tedy cílem pasivního investora vyšší růst kapitálu, akumulační ETF rozhodně dávají smysl – díky reinvestovaným dividendám a efektu složeného úročení roste kapitál o něco rychleji.
Je svým způsobem zábavné, že po mnoha hodinách analýzy a dlouhém článku jsme skončili u základní otázky, kterou by si měl položit každý, kdo investuje: PROČ investuji a jaký je v investování můj cíl. To totiž pomůže určit, do jakého typu investičního nástroje je vhodné investovat.
Investorům, kteří hledají zdroj pasivního příjmu, mohou dividendové akcie dávat smysl, bez ohledu na to, zda se rozhodnou z dividend žít nebo část reinvestovat.
Pro investory, kteří chtějí růst kapitálu a pasivní příjem nepotřebují, tak zase mohou dávat smysl akumulační ETF.
Tento článek je informativní shrnutí veřejně dostupných zdrojů, nejde o daňové ani investiční poradenství. Konkrétní daňový dopad závisí na vaší daňové rezidenci, brokerovi a použitém produktu.
Zdroje:
- Smlouva o zamezení dvojího zdanění mezi ČR a USA: https://e-sbirka.gov.cz/sb/1994/32/0000-00-00?f=32%2F1994&zalozka=text
- Double Taxation Treaty between Ireland and USA (Smlouva o zamezení dvojího zdanění mezi Irskem a USA): https://www.revenue.ie/en/tax-professionals/tax-agreements/double-taxation-treaties/U/usa.aspx
- https://www.irs.gov/individuals/international-taxpayers/federal-income-tax-withholding-and-reporting-on-other-kinds-of-us-source-income-paid-to-nonresident-aliens
- Annual report and audited financial statements iShares VII PLC: https://www.ishares.com/gls-download/literature/annual-report/ishares-vii-plc-en-annual-report-2025.pdf